

Pułapka gazowa zamiast transformacji? Polska może wpaść w nową zależność
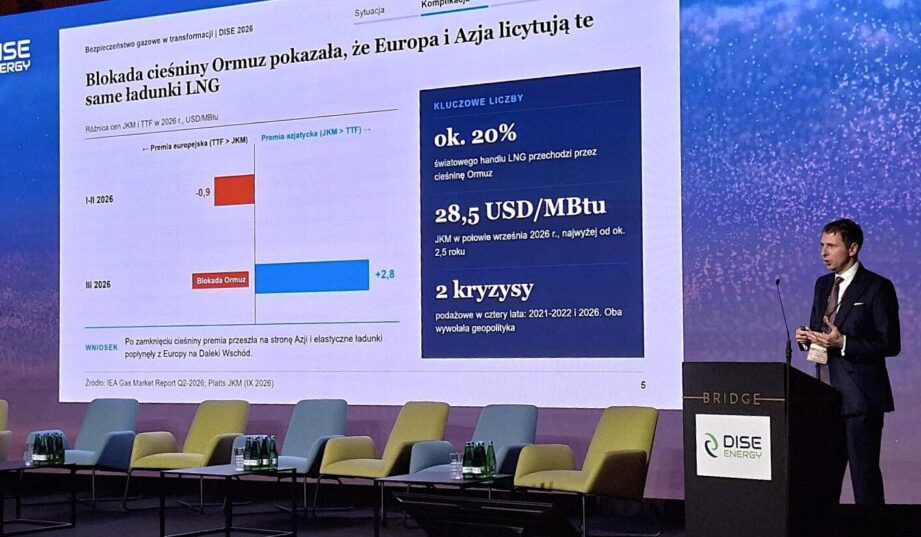
Państwowe grupy energetyczne mają ambicje budowy nawet 16,5 GW mocy gazowych, a Polska już dziś importuje ponad 80 proc. zużywanego gazu i płaci za niego na rynku hurtowym najwięcej w Europie – alarmowali eksperci podczas prezentacji raportu Dolnośląskiego Instytutu Studiów Energetycznych (DISE). Autorzy ostrzegają przed „pułapką gazową”, czyli nadmiarem mocy, które trzeba będzie latami utrzymywać, choć po 2035 r. rola gazu ma maleć.
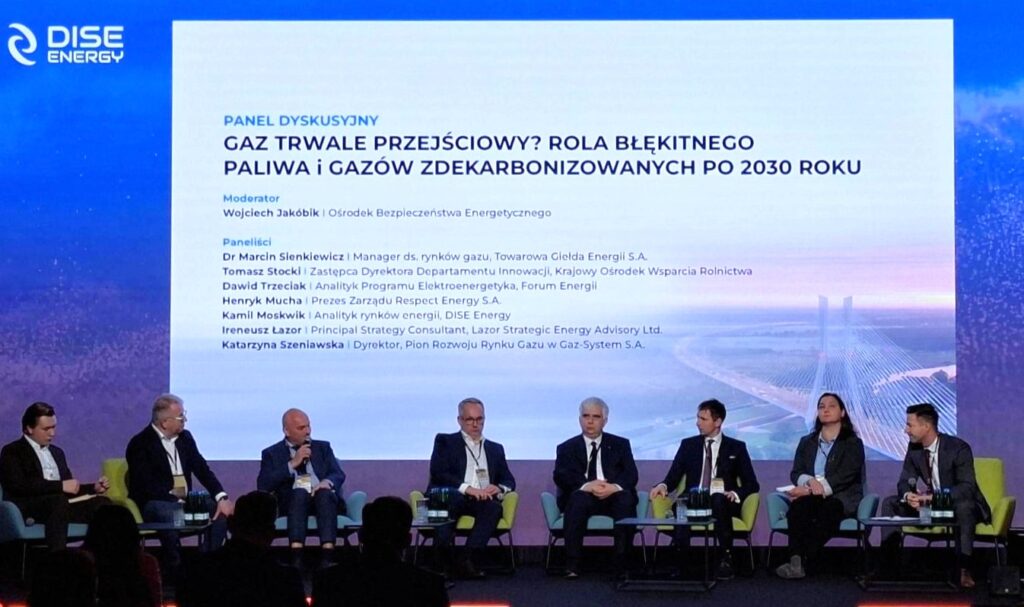
Raport „Wymiary bezpieczeństwa zaopatrzenia w gaz ziemny: polska transformacja energetyczna, dostawy i geopolityka” zaprezentowano podczas drugiej edycji konferencji Wrocław Bridge – Energy and Industry Dialogue 2026, której patronem medialnym był Gramwzielone.pl.
Autorzy nie kwestionują potrzeby korzystania z gazu w okresie wycofywania węgla. Ich zdaniem kluczowe są jednak skala nowych inwestycji, ich przeznaczenie, przewidywany czas pracy oraz to, czy system będzie w stanie ograniczać zużycie gazu po 2035 r.

– Polska nie zastępuje więc węgla wyłącznie technologiami krajowymi i bezemisyjnymi. Część zależności od krajowego, choć wysokoemisyjnego paliwa zamienia na ekspozycję wobec globalnego rynku gazu – piszą autorzy raportu.
Plany spółek kontra strategia PSE
Kamil Moskwik, prezentując raport, zestawił plany grup energetycznych ze strategią Polskich Sieci Elektroenergetycznych do 2035 r. Według niego spółki chcą dodać łącznie co najmniej 8 GW mocy gazowych.
PSE zakładają, że do 2035 r. system będzie przygotowany do pracy przy ponad 60-proc. udziale OZE w produkcji energii, ze 110 GW mocy w OZE, 24 GW magazynów energii i 5,3 GW w energetyce jądrowej. Źródła konwencjonalne mają pełnić funkcję bilansującą.
– Są to dwie wartości, na które trzeba patrzeć jakby w jednym obrazku, czyli mamy plany operatora i mamy plany spółek – powiedział Moskwik.
Według autorów zapotrzebowanie na elektrownie gazowe powinno wynikać z brakujących usług systemowych, a nie z sumy projektów poszczególnych spółek. Proponują wspólny test wystarczalności systemu elektroenergetycznego i gazowego z kilkoma scenariuszami: przerwania jednego z kierunków importu, wysokich cen LNG, długotrwałego spadku produkcji z OZE (tzw. Dunkelflaute) i opóźnienia elektrowni jądrowej.
– Jak wiemy, jak patrzymy sobie na inwestycje w atom, większość inwestycji jest opóźniona – zauważył Moskwik.
6,6 mld m3 dodatkowego popytu
Z prezentacji wynika, że 7 GW nowych mocy gazowych to inwestycje rzędu 32 mld zł i dodatkowe zapotrzebowanie na 6,6 mld m3 gazu rocznie. Moskwik zestawił to ze Słowacją, która zużywa rocznie 4,3 mld m³. Wydobycie krajowe wynosi ok. 3,8 mld m3, a Gaz-System szacuje, że zapotrzebowanie na usługę przesyłową w 2031 r. sięgnie 26–29 mld m3.
Dawid Trzeciak, analityk Programu Elektroenergetyka w Forum Energii, przypomniał podczas debaty, że Polska zużyła w ubiegłym roku ok. 20 mld m3 gazu, o prawie 20 proc. więcej niż dziesięć lat wcześniej. Zużycie gazu w ciepłownictwie wzrosło w tym czasie o 70 proc.
– W projektach strategicznych widzimy, że zużycie gazu w Polsce będzie początkowo wzrastało (wystąpi pik), a później drastycznie spadnie na rzecz biometanu i wodoru. Występuje tu zagrożenie aktywów osieroconych – powiedział Trzeciak.
Krytycznie ocenił też podłączanie do sieci gazowej nowych domów jednorodzinnych zamiast ich bezpośredniej elektryfikacji.
12 GW gazu, głównie w blokach parowo-gazowych
Według Trzeciaka rynek mocy zapewni do 2030 r. ok. 12 GW w jednostkach gazowych, w większości w blokach parowo-gazowych (CCGT), które słabo współpracują z OZE.
– Magazyny energii występują w rynku mocy, ale ich rola nie jest dostatecznie skonkretyzowana. Gdybyśmy wykorzystali magazyny energii, nie musielibyśmy tak przewymiarowywać systemu elektroenergetycznego opartego na gazie – powiedział.
Forum Energii rekomenduje reformę w postaci „rynku mocy 2.0” i czeka na nową analizę wystarczalności zasobów od PSE.
Raport DISE wskazuje, że nie każda elektrownia gazowa niesie takie samo ryzyko. Jednostki szczytowe, pracujące przez niewielką liczbę godzin, zużywają mało paliwa. Znacznie większe skutki ma budowa bloków do regularnej produkcji energii. Moskwik zwrócił uwagę na czas realizacji: nowe bloki CCGT powstają realnie od czterech do sześciu lat od decyzji inwestycyjnej, a turbiny trzeba zamawiać z kilkuletnim wyprzedzeniem – dziś na lata 2029–2030.
Autorzy raportu podchodzą też sceptycznie do deklaracji o gotowości nowych bloków do spalania wodoru. „Status »hydrogen-ready« nie może zastępować wiarygodnego planu przejścia na inne paliwo” – piszą.
Najwyższa cena gazu w Europie
Dr Marcin Sienkiewicz porównał Polskę z Holandią, gdzie działa TTF, główny europejski rynek referencyjny dla gazu. Jego zdaniem infrastruktura obu krajów jest dziś zbliżona: Polska ma Baltic Pipe, połączenia międzysystemowe, terminal LNG w Świnoujściu, a kolejny jest w budowie. Inwestycje nie przełożyły się jednak na ceny.
– Polska odnotowywała w 2025 roku najwyższą cenę gazu w Europie, o ile nie na świecie. Dywersyfikacja nie przełożyła się na konkurencyjność. Hub powinien przynieść konkurencyjność. Wiele rzeczy zostało zrobionych, ale brakuje realnej konkurencji w segmencie hurtowym rynku gazu i w segmencie dostaw na rynek – zarówno ze źródeł krajowych, jak i przede wszystkim z importu – powiedział Sienkiewicz.
Jego zdaniem bez większej konkurencji polski rynek nie osiągnie płynności porównywalnej z TTF.
– Trzeba być realistą – raczej nie zastąpimy TTF-u, natomiast możemy zbudować cenę referencyjną w skali regionu – dodał.
Moskwik zwrócił uwagę, że Polska jest szczególnie narażona na wahania cen.
– Importujemy powyżej 80 proc. gazu, a cena gazu na rynku hurtowym w Polsce jest najwyższa na świecie. Pytanie: co zrobić, żeby tyle nie importować? – mówił podczas debaty.
Hub gazowy, wirtualny trader i rezerwa strategiczna
Sienkiewicz wskazał trzy obszary zmian potrzebnych do budowy regionalnego hubu gazowego. W infrastrukturze chodzi o pływające terminale LNG (FSRU) w Zatoce Gdańskiej, rozbudowę podziemnych magazynów gazu i wzmocnienie roli ich operatora. W obrocie proponuje nowe produkty giełdowe, w tym instrumenty finansowe i giełdowy handel biometanem, a także wydłużenie sesji.
W regulacjach postuluje utworzenie państwowej rezerwy strategicznej gazu na wzór amerykański oraz statusu „wirtualnego tradera”. Mógłby on handlować gazem na rynku hurtowym bez koncesji na obrót, na podstawie samego członkostwa w giełdzie.
Pytany o rezerwę strategiczną, Sienkiewicz podkreślił, że obecny model obowiązkowych zapasów jest zbyt skomplikowany.
– Państwo polskie musi mieć konkretne, dyspozycyjne narzędzie niebudzące wątpliwości czy sporów. Konkretny wolumen gazu zgromadzony przez państwo, w dyspozycji państwa, zarządzany przez odpowiednią agencję powołaną do zarządzania zapasami strategicznymi – i tyle – powiedział.
Pomysł poparła Katarzyna Szeniawska, dyrektor pionu rozwoju rynku gazu w Gaz-Systemie.


– Rezerwa musi być, kwestią otwartą pozostaje jej wysokość – powiedziała. Zwróciła uwagę, że część z ok. 4 mld m3 pojemności magazynowej blokują przepisy o zapasach, przez co elastyczne pojemności komercyjne, zwłaszcza w magazynach kawernowych, są niedostępne dla rynku.
Według prezentacji DISE Polska ma dziś 3,3 mld m3 pojemności magazynowej, a rozbudowa magazynu Wierzchowice ma ją zwiększyć do 4,1 mld m3. Pływające terminale FSRU mają powstać w latach 2028–2030.
Gaz-System: system na szczyty, nie na wolumen
Szeniawska wyjaśniła, że elektrownie gazowe to dla operatora nowy typ odbiorcy: wysokie zapotrzebowanie szczytowe przy niewielkim wolumenie rocznym.
– Będziemy mieli duży system gazowy przy niewielkim wykorzystaniu w skali roku. Ważne jest wspólne zaprojektowanie sieci gazowej i elektroenergetycznej. Jedynym aktywem, które nie zostanie osierocone, są sieci elektroenergetyczne. Jeżeli istnieje ryzyko osierocenia sieci gazowych, należy unikać nadinwestowania w nie – powiedziała.
Według Gaz-Systemu zapotrzebowanie szczytowe może wzrosnąć do 180–190 mln m3 na dobę, wobec ok. 100 mln m³ dziś. Szeniawska podkreśliła, że każda inwestycja w sieć gazową podnosi taryfę, co obniża konkurencyjność rynku.
Biometan i wodór: na razie na papierze
Eksperci zgodzili się, że krajowe gazy odnawialne nie zastąpią szybko importu. Moskwik zwrócił uwagę, że o biogazie mówi się w Polsce od 20 lat, a działają dwie biometanownie, podczas gdy w Ukrainie jest ich obecnie dziewięć. Podczas debaty padła informacja, że we wrześniu pierwszy wolumen biometanu trafił do sieci gazowej, a PGE obsłużyła pierwszą gwarancję pochodzenia w rejestrze.
Szeniawska oceniła, że w latach 2026–2027 jest za wcześnie na biometan w sieci przesyłowej, bo biometanownie to niewielkie źródła o wydajności 300–2000 m³/h. Do uzyskania efektu skali potrzeba kilkudziesięciu przyłączy albo regionalnych punktów zbiorczych. Domieszka wodoru do 2 proc. w istniejącej sieci przesyłowej jest według niej możliwa, ale czysty wodór wymaga osobnej sieci i bardzo dużych nakładów.
Trudna zima? Katar i niskie zapasy w Niemczech
Henryk Mucha, prezes Respect Energy, zwrócił uwagę na skalę zmienności cen. Według niego notowania na TTF były 14 października o ponad 160 proc. wyższe niż rok wcześniej. Sytuacja w IV kwartale 2026 r. i I kwartale 2027 r. będzie zależeć od pogody, m.in. w Niemczech, gdzie zapasy w magazynach są stosunkowo niskie.
Dodatkowym ryzykiem jest według Muchy ograniczenie dostaw z Kataru – nie tylko przez sytuację w cieśninie Ormuz, ale też przez uszkodzenia instalacji wydobywczych, których naprawa według analityków może zająć 4–5 lat. Trzeciak ocenił, że kryzys w cieśninie Ormuz odciął ok. 20 proc. światowej podaży LNG. Zwrócił też uwagę, że gazociąg Baltic Pipe leży płytko pod dnem Bałtyku, co wiąże się z ryzykiem.
Pytany o możliwy powrót rosyjskiego gazu przez Nord Stream, Sienkiewicz odpowiedział, że w polityce międzynarodowej wszystko jest możliwe.
– Pytanie, czy z punktu widzenia państwa polskiego jest to scenariusz akceptowalny. W moim osobistym przekonaniu – nie – powiedział. Jego zdaniem Polska powinna umacniać obecny model i budować dostawy w oparciu o nowych partnerów, zwłaszcza Stany Zjednoczone.
Raport DISE ostrzega jednak, że nadmierna koncentracja zakupów w USA nie byłaby pełną dywersyfikacją, bo uzależniałaby Europę od jednej jurysdykcji, logistyki północnoatlantyckiej oraz cen powiązanych z amerykańskim indeksem Henry Hub i kursem dolara.
Elektryfikacja jako narzędzie bezpieczeństwa
Za największą słabość polskiej strategii autorzy raportu uznają zbyt słabe powiązanie polityki gazowej z elektryfikacją. Powołują się na analizę Forum Energii, według której obecne plany doprowadzą do udziału energii elektrycznej w końcowym zużyciu energii na poziomie ok. 26,3 proc. w 2040 r., wobec ok. 46 proc. w ścieżce europejskiej. Dostępne technologie pozwalają zelektryfikować ponad 60 proc. ciepła wykorzystywanego w przemyśle przetwórczym.
Według Moskwika odporność gospodarki na kryzys należy mierzyć ilością gazu, którą trzeba importować w sytuacji kryzysowej. Składają się na nią trzy elementy: dywersyfikacja, która zmniejsza prawdopodobieństwo przerwy w dostawach, magazyny, które wydłużają czas na reakcję, oraz zmniejszenie popytu dzięki elektryfikacji ciepła, magazynom energii i ciepła oraz krajowemu biometanowi. Najmniejsze ryzyko osierocenia inwestycji i najkrótszy czas realizacji mają według niego magazyny energii i ciepła oraz elektryfikacja.
Czy gaz będzie dla Polski tylko paliwem przejściowym?
Zapotrzebowanie na gaz w Polsce będzie rosło, bo bloki węglowe są wygaszane i zastępowane gazowymi – wskazuje Kamil Moskwik w komentarzu dla Gramwzielone.pl. Jego zdaniem szczyt popytu przypadnie na początek lat 30., a największą rolę gaz odegra mniej więcej do połowy dekady.
– Kłopot leży w horyzoncie inwestycji. Elektrownia gazowa pracuje około 30 lat, kontrakty na dostawy podpisuje się na 20 lat, a kontrakty mocowe na 17. Wszystko, co zbudujemy pod szczyt popytu, zostanie z nami długo po nim. W raporcie nazywamy to pułapką gazową – zaznacza.
Mechanizm pułapki jest prosty. Prognoza zakładająca szerokie wykorzystanie gazu uzasadnia budowę elektrowni, sieci i terminali. Gdy pieniądze są już wydane, pojawia się presja, by te aktywa pracowały jak najdłużej – i prognoza sama się spełnia. Tymczasem państwowe grupy energetyczne zapowiadają co najmniej 8 GW nowych jednostek gazowych, a ich ambicje sięgają kilkunastu GW.
Jednocześnie PSE chcą, by już w 2035 r. system był gotowy do pracy przy bezemisyjnym miksie. Ryzyko potęguje polityka UE: spalanie gazu będzie drożeć wraz z kosztami emisji, a warunki pomocy publicznej dla paliw kopalnych się zaostrzają. Blok gazowo-parowy emituje 330–380 g CO2/kWh. To mieści się w obecnym limicie dla rynku mocy, ale po 2040 r. rośnie ryzyko, że taka jednostka stanie się aktywem osieroconym.
– W najbliższej dekadzie gaz pozostanie ważną częścią polskiego bilansu. Powinien być zabezpieczeniem ograniczonym w czasie i skali. Nie może stać się osią, wokół której zaprojektujemy energetykę na kolejne 30 lat – podkreśla Moskwik w komentarzu dla naszego portalu.
Dlatego jego zdaniem każdą nową inwestycję gazową, od elektrowni po terminale, trzeba oceniać także pod kątem tego, czy przyda się, gdy po połowie lat 30. popyt zacznie spadać.
Pięć priorytetów dla państwa
Raport formułuje pięć rekomendacji:
- określenie docelowej roli elektrowni gazowych i jednego bilansu potrzeb, obejmującego projekty wszystkich państwowych spółek,
- włączenie ryzyka gazowego – dostępności paliwa, przepustowości sieci, zapasów i cen LNG – do planowania elektroenergetycznego,
- podniesienie elektryfikacji do rangi celu strategicznego, z celami dla przemysłu, transportu, budynków i ciepłownictwa,
- ochronę całych łańcuchów dostaw, a nie pojedynczych obiektów, także we współpracy z NATO,
- przygotowanie systemu na spadek roli gazu po 2035 r., tak by kontrakty mocowe nie tworzyły aktywów wymagających wieloletniego dotowania.
– Polska potrzebuje gazu jako ograniczonego w czasie i skali zabezpieczenia procesu zmian – podsumowuje w raporcie Remigiusz Nowakowski.
Gaz jako polisa, a nie fundament
Raport i debata pokazują, że spór o gaz w Polsce przestał dotyczyć tego, czy jest potrzebny, a zaczął dotyczyć tego, ile go potrzeba i kto za to zapłaci. Gaz-System, Forum Energii i autorzy raportu, choć z różnych perspektyw, wskazywali ten sam problem: brak jednej strategii, która wyznaczy liczbę bloków, ich profil pracy i sposób wynagradzania. Bez niej koszty ewentualnego przeinwestowania – zarówno w elektrownie, jak i w gazociągi – przejdą na odbiorców przez opłatę mocową i taryfy przesyłowe. Zwolennicy rozbudowy energetyki gazowej podkreślają natomiast, że bez nowych bloków trudno zapewnić bezpieczeństwo dostaw w okresie wycofywania węgla i opóźnień w atomie.
Kryzys wokół cieśniny Ormuz dodał do tej dyskusji twardy argument. Gaz, który miał być stabilnym paliwem przejściowym, stał się źródłem największej zmienności cen, a Polska mimo zdywersyfikowanej infrastruktury płaci za niego najwięcej w Europie. Dlatego głównym wnioskiem ekspertów nie jest rezygnacja z gazu, lecz zmniejszenie ilości, którą trzeba importować w kryzysie: przez elektryfikację, magazyny energii i ciepła, krajowy biometan i bardziej konkurencyjny rynek. Jak zauważyła przedstawicielka Gaz-Systemu, jedyną inwestycją, która nie zostanie osierocona w żadnym scenariuszu, są sieci elektroenergetyczne.
Autorzy raportu: dr Marcin Sienkiewicz (Uniwersytet Wrocławski), Remigiusz Nowakowski (prezes DISE Energy, wiceprezes Qair Polska), kmdr dr hab. inż. Rafał Miętkiewicz (Akademia Marynarki Wojennej), Agata Łoskot-Strachota (Ośrodek Studiów Wschodnich), Kamil Moskwik (analityk rynków energii) oraz dr inż. Agata Romanowska.
Patrycja Rapacka
patrycja.rapacka@gramwzielone.pl
© Materiał chroniony prawem autorskim. Wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu tylko za zgodą wydawcy E-Magazyny Sp. z o.o.
 Obserwuj nas w Google News