

Deweloper pływających farm wiatrowych zagrożony likwidacją
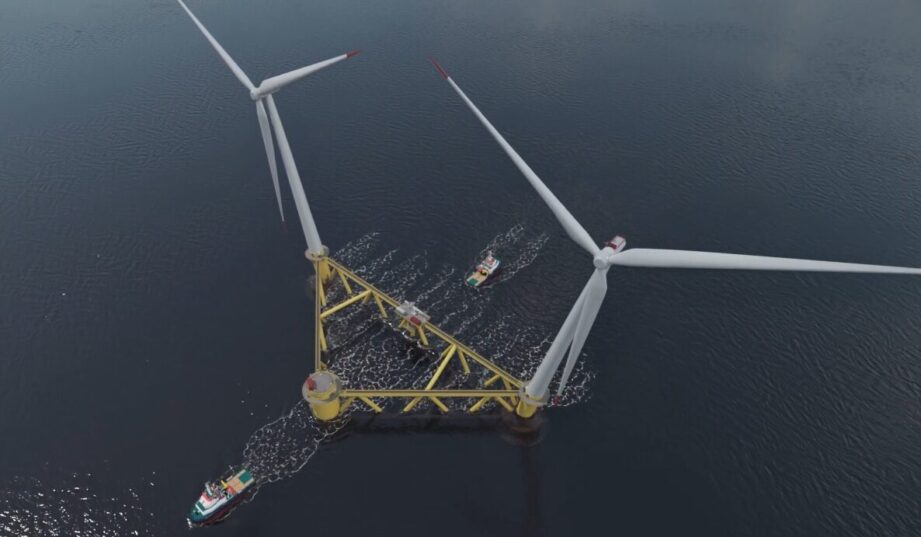
Hexicon, szwedzki deweloper i dostawca technologii do pływających morskich farm wiatrowych, jest zagrożony likwidacją. Biegły rewident odmówił wyrażenia opinii o bilansie kontrolnym, według którego kapitał własny spółki jest wielokrotnie wyższy od zakładowego. O przyszłości firmy zadecyduje nadzwyczajne walne zgromadzenie.
Hexicon, szwedzka spółka z sektora offshore wind notowana na Nasdaq First North, poinformowała o zwołaniu nadzwyczajnego walnego zgromadzenia, po tym jak jej audytor, KPMG (Klynveld Peat Marwick Goerdeler), odmówił wyrażenia opinii o bilansie kontrolnym.
Zarząd spółki sporządził i podpisał bilans kontrolny (szw. kontrollbalansräkning) według stanu na 31 sierpnia 2026 r. Dokument, przygotowany 6 listopada, został zbadany przez biegłego rewidenta. Wynika z niego, że kapitał własny spółki wynosi co najmniej połowę kapitału zakładowego.

Ma to znaczenie z punktu widzenia szwedzkiego prawa, które przewiduje mechanizm ochrony wierzycieli. Jeżeli zarząd ma podstawy przypuszczać, że kapitał własny spadł poniżej połowy kapitału zakładowego, musi sporządzić bilans kontrolny i przedstawić go do zbadania biegłemu rewidentowi. W przypadku potwierdzenia niedoboru musi zwołać zgromadzenie kontrolne, które zadecyduje o likwidacji lub kontynuacji działalności. Jeżeli zarząd zaniedba te obowiązki, jego członkowie mogą odpowiadać osobiście za zobowiązania spółki.
Wysoki kapitał własny. Czy na pewno?
Hexicon wykazał w bilansie kontrolnym kapitał własny w wysokości 880,7 mln koron szwedzkich, czyli około 350 mln zł – znacznie powyżej kapitału zakładowego wynoszącego zaledwie około 1,4 mln zł. Taki wynik był możliwy dzięki przeszacowaniu finansowych aktywów trwałych do wartości rynkowej, na co szwedzkie przepisy pozwalają przy sporządzaniu bilansu kontrolnego. Rynek ocenia jednak spółkę znacznie ostrożniej: 9 listopada akcje Hexicon kosztowały na giełdzie w Monachium około 0,013 euro.
Biegły rewident może wydać jeden z czterech rodzajów opinii:
- opinię bez zastrzeżeń – badany dokument rzetelnie przedstawia sytuację spółki;
- opinię z zastrzeżeniem – występuje istotny problem, ale ma on ograniczony zakres;
- opinię negatywną – dokument zawiera istotne błędy o rozległym wpływie;
- odmowę wyrażenia opinii – rewident nie zebrał wystarczających dowodów, by ocenić dokument.
W przypadku Hexicon rewident wybrał ostatnią opcję. Nie stwierdził tym samym, że bilans jest wadliwy, ale jego decyzję należy odczytywać jako poważny sygnał ostrzegawczy. KPMG wskazało dwa powody. Pierwszym jest niepewność, czy spółce uda się zapewnić finansowanie, a tym samym kontynuować działalność. Drugim jest brak wystarczających dowodów badania potwierdzających, że przeszacowanie finansowych aktywów trwałych zostało dokonane zgodnie z ogólnie przyjętymi zasadami rachunkowości.
Oba powody są ze sobą powiązane. Pod znakiem zapytania stoi wartość aktywów Hexicon. Rozwijane przez spółkę projekty mogą mieć dużą wartość rynkową, ale jeżeli zabraknie pieniędzy na ich dalszy rozwój, mogą zostać sprzedane za znacznie niższą kwotę.


Projekt wart funta
Jak bardzo wycena projektu może rozminąć się z ceną, którą ktoś jest gotów za niego zapłacić, pokazuje historia TwinHub. Hexicon kupił w 2021 r. spółkę Wave Hub Ltd, właściciela lokalizacji u wybrzeży Kornwalii w Wielkiej Brytanii. Teren miał wcześniej pozwolenia na energetykę falową, a Hexicon przez kilka lat prowadził prace nad dostosowaniem go do pływającej farmy wiatrowej.
Wzrost inflacji i kosztów w łańcuchu dostaw podważył jednak opłacalność przedsięwzięcia. W styczniu 2026 r. spółka ogłosiła odpis na projekcie, którego łączny efekt netto wyniósł 115 mln ks. Odpis wymusił sporządzenie bilansu kontrolnego w spółce zależnej Hexicon Holding AB, która skupia większość projektów grupy. Wówczas bilans wykazał, że dzięki nadwyżkom wartości pozostałych projektów kapitał własny jest wystarczający i zgromadzenie kontrolne nie było potrzebne. Obecna procedura jest więc drugą w grupie w ciągu niecałego roku i, podobnie jak poprzednia, opiera się na wycenie projektów.
Sprzedaż TwinHub była istotna z uwagi na generowanie przez projekt bieżących kosztów i zobowiązań. Według prezesa Marcusa Thora spółka szukała inwestora strategicznego od początku 2024 r. Transakcję sfinalizowano w kwietniu 2026 r.: Hexicon sprzedał 100 proc. udziałów w projekcie, łącznie z aktywami i zobowiązaniami, za symbolicznego 1 funta. Nabywcą jest międzynarodowa firma inżynieryjna z branży morskiej i offshore, której nazwy nie ujawniono.
O wszystkim zadecyduje walne zgromadzenie
W reakcji na odmowę wyrażenia opinii przez rewidenta zarząd zapobiegawczo zwołał na 25 listopada 2026 r. nadzwyczajne walne zgromadzenie, które będzie jednocześnie pierwszym zgromadzeniem kontrolnym (szw. första kontrollstämma). Akcjonariusze zdecydują na nim, czy spółka ma zostać postawiona w stan likwidacji, czy kontynuować działalność.
Zarząd opowiada się za kontynuowaniem działalności i ocenia, że istnieje ku temu realna ścieżka. Spółka przekazała, że zidentyfikowała krótkoterminowe źródła finansowania i wpływy gotówkowe, a także możliwe działania naprawcze: ścisłe ustalanie priorytetów płatności i potencjalne cięcia kosztów. Środki te nie zostały jednak jeszcze zabezpieczone, dlatego, jak przyznaje sama spółka, istnieje istotna niepewność co do jej zdolności do finansowania bieżącej działalności.
Marcin Karwowski
marcin.karwowski@gramwzielone.pl
© Materiał chroniony prawem autorskim. Wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu tylko za zgodą wydawcy E-Magazyny Sp. z o.o.
 Obserwuj nas w Google News