

Top 10 największych dostawców baterii do magazynów energii
W pierwszych trzech kwartałach 2026 r. globalne dostawy akumulatorów do magazynów energii wzrosły o 73 proc. rok do roku. Pozycję lidera utrzymał chiński CATL, a o miejsca w środku rankingu toczyła się zacięta i wyrównana walka.
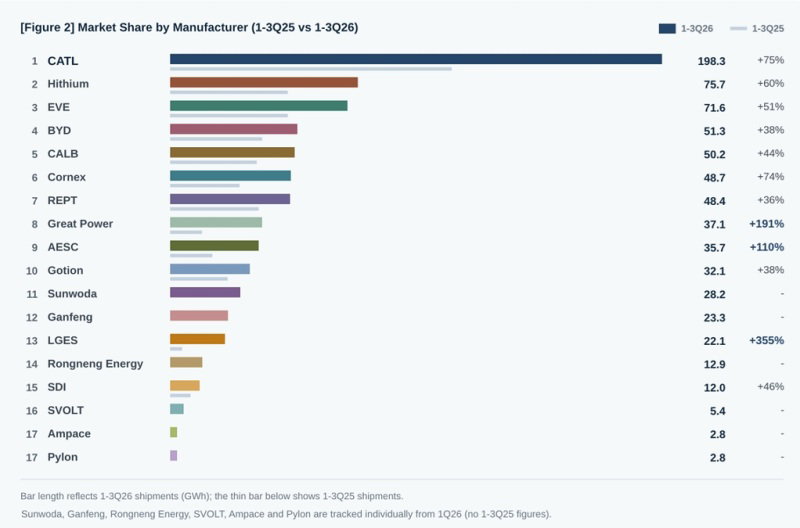
Od stycznia do września 2026 r. dostawy akumulatorów litowo-jonowych do magazynów energii wyniosły 779,9 GWh łącznej pojemności wobec 451,5 GWh rok wcześniej – podaje firma badawcza SNE Research. To wzrost o 73 proc.
Ranking dostawców baterii
Niekwestionowanym liderem pozostaje CATL (Contemporary Amperex Technology Co. Limited). W analizowanym okresie firma dostarczyła baterie do magazynów energii o łącznej pojemności 198,3 GWh (wzrost o 75 proc.) i zwiększyła udział w rynku z 25,1 do 25,4 proc. W segmencie dostaw akumulatorów do magazynów wielkoskalowych odpowiadała za 28 proc. dostaw, a w segmencie komercyjnym i przemysłowym za 35 proc. Spółka powstała w 2011 r. w Ningde w prowincji Fujian. Jest największym na świecie producentem baterii litowo-jonowych, zarówno do samochodów elektrycznych, jak i do magazynów energii. Ma fabryki także w Europie: w Turyngii (Niemcy) i w Debreczynie (Węgry). Jej ogniwa trafiają m.in. do Tesli, Volkswagena i BMW.

Hithium zajęło drugie miejsce z wolumenem 75,7 GWh. Po pierwszym półroczu było trzecie. To najmłodszy gracz w czołówce: spółka z Xiamen powstała w 2019 r. i od początku specjalizuje się wyłącznie w magazynowaniu energii. Produkuje ogniwa i kompletne systemy dla segmentów wielkoskalowego, domowego oraz komercyjnego i przemysłowego. W dostawie baterii do magazynów wielkoskalowych ma 13 proc. udziału.
EVE Energy zajęła trzecie miejsce z 71,6 GWh. Firma z Huizhou działa od 2001 r. i zaczynała od baterii pierwotnych. Dziś produkuje ogniwa do elektroniki, samochodów i magazynów energii. Jest silna zwłaszcza w segmencie domowym, gdzie ma 19 proc. udziału w dostawie akumulatorów. Jej ogniwa LFP są też popularne wśród instalatorów i hobbystów budujących magazyny we własnym zakresie. W Debreczynie buduje fabrykę ogniw dla BMW.
Ciekawie wygląda środek rankingu, w którym różnice w wolumenach były niewielkie. Czwarte miejsce zajął BYD z 51,3 GWh (wzrost o 38 proc.), piąte CALB z 50,2 GWh (wzrost o 44 proc.), szóste Cornex z 48,7 GWh (wzrost o 74 proc.), a siódme REPT z 48,4 GWh (wzrost o 36 proc.). Cztery firmy z miejsc 4–7 dzieliło zaledwie 2,9 GWh.
Ósme miejsce zajął Great Power z 37,1 GWh, a dziewiąte AESC z 35,7 GWh. Obie firmy rosły znacznie szybciej niż rynek: Great Power o 191 proc., a AESC o 110 proc. w porównaniu z analogicznym okresem 2025 r. Pierwszą dziesiątkę zamyka Gotion z 32,1 GWh i wzrostem o 38 proc.
Jedynie AESC nie ma głównej siedziby w Chinach, a w Japonii. Jednak jej większościowym udziałowcem jest chiński Envision Energy, który odkupił ją od Nissana w 2018 r. Gotion posiada zaś swoją spółkę w Hefei (Chiny), ale sytuacja tu jest odwrotna niż w AESC, jej głównym udziałowcem jest Volkswagen.


Chiny trzymają się mocno, ale świat je goni
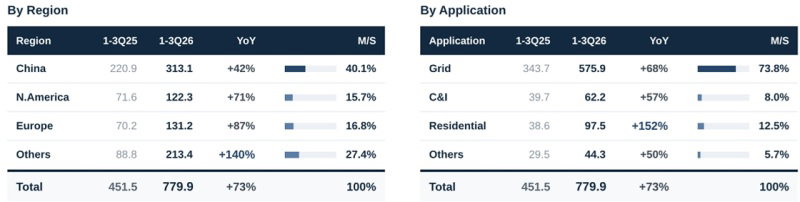
Chiny pozostały największym pojedynczym rynkiem. Trafiło tam 313,1 GWh, o 42 proc. więcej niż rok wcześniej (220,9 GWh). Pozostałe regiony rosły jednak szybciej. Do Ameryki Północnej, Europy i innych regionów trafiło łącznie 466,8 GWh, czyli 59,9 proc. globalnych dostaw. Rok wcześniej było to ok. 51,1 proc., a udział Chin spadł w tym czasie z 48,9 do 40,1 proc. W Ameryce Północnej wolumen wzrósł z 71,6 GWh do 122,3 GWh (o 71 proc.), a w Europie z 70,2 GWh do 131,2 GWh (o 87 proc.). Najszybciej, o 140 proc., rosła grupa „inne regiony”: z 88,8 GWh do 213,4 GWh. Wyróżniają się w niej Bliski Wschód (58,7 GWh, wzrost o 157 proc.), Azja bez Chin (48,7 GWh, wzrost o 153 proc.) i Australia (54 GWh, wzrost o 113 proc.). SNE Research podkreśla rosnącą rolę rynków wschodzących.
Ciekawie rozkłada się też wolumen według zastosowania. Największy przypadł magazynom wielkoskalowym (sieciowym): 575,9 GWh, o 68 proc. więcej niż rok wcześniej (343,7 GWh). Segment ten odpowiadał za 73,8 proc. całkowitych dostaw. Najszybciej rosły jednak dostawy baterii magazynów energii dla gospodarstw domowych: o 152 proc., z 38,6 GWh do 97,5 GWh. Ich udział w rynku zwiększył się z 8,6 do 12,5 proc. Segment komercyjny i przemysłowy wzrósł o 57 proc., z 39,7 GWh do 62,2 GWh.
Źródło informacji: SNE Research
Marcin Karwowski
marcin.karwowski@gramwzielone.pl
© Materiał chroniony prawem autorskim. Wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu tylko za zgodą wydawcy E-Magazyny Sp. z o.o.
 Obserwuj nas w Google News