

Sodowo-jonowe magazyny energii wchodzą na scenę. Czy są już konkurencyjne kosztowo?
W tym roku producenci magazynów energii opartych na ogniwach sodowo-jonowych podpisują pierwsze duże umowy z klientami, obejmujące dostawy o pojemności liczonej w gigawatogodzinach. Takie magazyny wciąż wymagają wyższych nakładów początkowych niż magazyny litowo-jonowe, ale w ujęciu całkowitego kosztu posiadania (TCO) są już bardziej konkurencyjne.
Konkurencyjności kosztowej magazynów sodowo-jonowych przyjrzała się firma analityczna Wood Mackenzie. Jej analitycy oszacowali, że choć technologia ta wymaga wciąż wyższych nakładów inwestycyjnych, to po uwzględnieniu kosztów eksploatacji staje się bardziej konkurencyjna od magazynów litowo-jonowych opartych na najpopularniejszej obecnie chemii litowo-żelazowo-fosforanowej (LFP).
Według Wood Mackenzie średni globalny koszt inwestycji w magazyny sodowo-jonowe wynosi obecnie 229 dolarów na kWh pojemności. To więcej niż w przypadku magazynów z bateriami LFP, których koszt wynosi przeciętnie ok. 200 dolarów/kWh.

Wood Mackenzie zauważa, że na poziomie ogniw koszty obu technologii u wiodących producentów zrównają się do końca 2026 r. Na poziomie modułów bateryjnych i całych systemów magazynowania przewaga LFP zniknie natomiast dopiero po 2030 r.
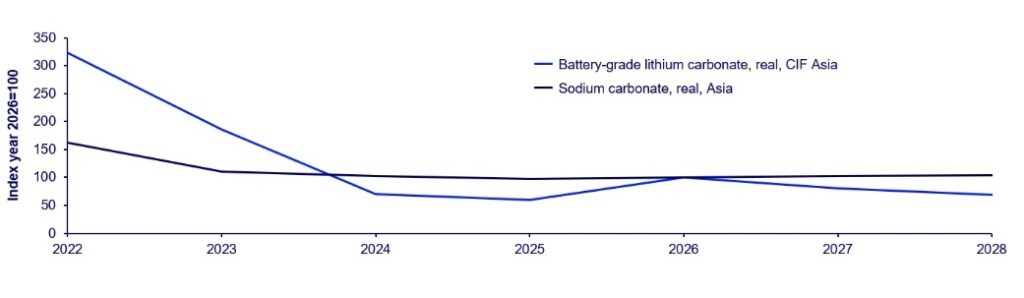
Tutaj przewaga kosztowa jest już po stronie magazynów sodowo-jonowych
Przewaga kosztowa magazynów sodowo-jonowych widoczna jest jednak już teraz, gdy weźmie się pod uwagę całkowity koszt posiadania (ang. total cost of ownership, TCO), czyli łączny koszt w całym cyklu życia projektu. Według raportu Wood Mackenzie w 20-letnim okresie eksploatacji jest on niższy średnio o ok. 21 proc., bo magazyny sodowo-jonowe nie wymagają rozbudowy o dodatkowe moduły w celu uzupełnienia utraconej pojemności i mają niższe koszty operacyjne.
Czołowi producenci wchodzą w skalę giga
W porównaniu z dominującą na rynku technologią litowo-jonową technologia sodowo-jonowa daje łańcuch dostaw mniej podatny na zakłócenia i potencjalnie niższe koszty inwestycji w przyszłości. To jednak technologia, która dopiero wchodzi na rynek i której brakuje jeszcze efektów skali oraz doświadczeń z długotrwałej eksploatacji. Mimo to magazyny sodowo-jonowe trafiają na rynek już w skali gigawatogodzin. W tym roku pojawiły się pierwsze duże zamówienia na magazyny oparte na chemii sodowo-jonowej – także w Europie. To sygnał, że część inwestorów przekonuje się do nowej technologii i że wkrótce może ona przejąć część rynku zdominowanego na razie przez technologię litowo-jonową.


Według Wood Mackenzie zawarte umowy na dostawy sodowo-jonowych magazynów energii obejmują już ponad 70 GWh. To pociągnie za sobą rozbudowę mocy produkcyjnych, co przyniesie korzyści skali i obniży jednostkowe koszty produkcji. Z informacji zebranych przez analityków wynika, że do masowej produkcji przygotowują się m.in. chińscy giganci BYD i CATL. BYD planuje w Chinach moce produkcyjne baterii sodowo-jonowych na poziomie 30 GWh, a CATL chce do końca tego roku dostarczyć co najmniej 1 GWh takich baterii.
Technologii sodowo-jonowej mogą pomóc nowe chińskie regulacje. Pekin przywrócił w tym roku podatek konsumpcyjny od baterii litowo-jonowych. Od września 2026 r. baterie LFP są objęte stawką 2 proc., która we wrześniu 2027 r. wzrośnie do 4 proc. Baterie sodowo-jonowe zostały natomiast wprost zwolnione z tego podatku do końca 2028 r.
Inwestorzy dobiorą technologię do potrzeb
Według Wood Mackenzie technologia LFP pozostaje podstawowym rozwiązaniem dla magazynów energii o czasie pracy z pełną mocą od 2 do 4 godzin. Technologia sodowo-jonowa stanowi coraz poważniejszą alternatywę, ale jej zastosowanie wciąż wiąże się z istotnymi wyzwaniami, takimi jak skalowanie produkcji, udoskonalanie materiałów ogniw i budowanie historii potwierdzającej stabilne parametry pracy. Zdaniem analityków najbardziej prawdopodobny scenariusz zakłada, że rynek będzie korzystał z różnych technologii, w zależności od zastosowań i wymaganego czasu pracy.
Technologia sodowo-jonowa wygrywa bezpieczeństwem łańcucha dostaw, żywotnością cykliczną i szerokim zakresem temperatur pracy. Jej komercjalizację w najbliższym czasie napędzać będą geopolityczne korzyści w zakresie dostaw i lepsze parametry pracy w różnych temperaturach
– komentuje Ankita Chauhan, dyrektor w Wood Mackenzie.
Piotr Pająk
piotr.pajak@gramwzielone.pl
© Materiał chroniony prawem autorskim. Wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu tylko za zgodą wydawcy E-Magazyny Sp. z o.o.
 Obserwuj nas w Google News