

Rekordowo drogi gaz wywindował ceny energii. Sierpień najgorszym miesiącem roku
Sierpień przyniósł na europejskim rynku energii największy od miesięcy wzrost cen — wynika z analizy przygotowanej przez ekspertów firmy doradczej Energy Solution. Głównym motorem podwyżek pozostał gaz ziemny, który podrożał o 21,5 proc. miesiąc do miesiąca, pociągając za sobą notowania energii elektrycznej, węgla i uprawnień do emisji dwutlenku węgla. Sytuację pogorszył europejski kryzys hydrologiczny, który zwiększył liczbę wyłączeń reaktorów jądrowych.
Zestawienie cen energii elektrycznej na europejskich rynkach w sierpniu 2026 r. przygotowali Krzysztof Mazurski, dyrektor Działu Portfolio Management oraz Wojciech Listoś, ekspert hurtowego rynku energii i gazu w Energy Solution.
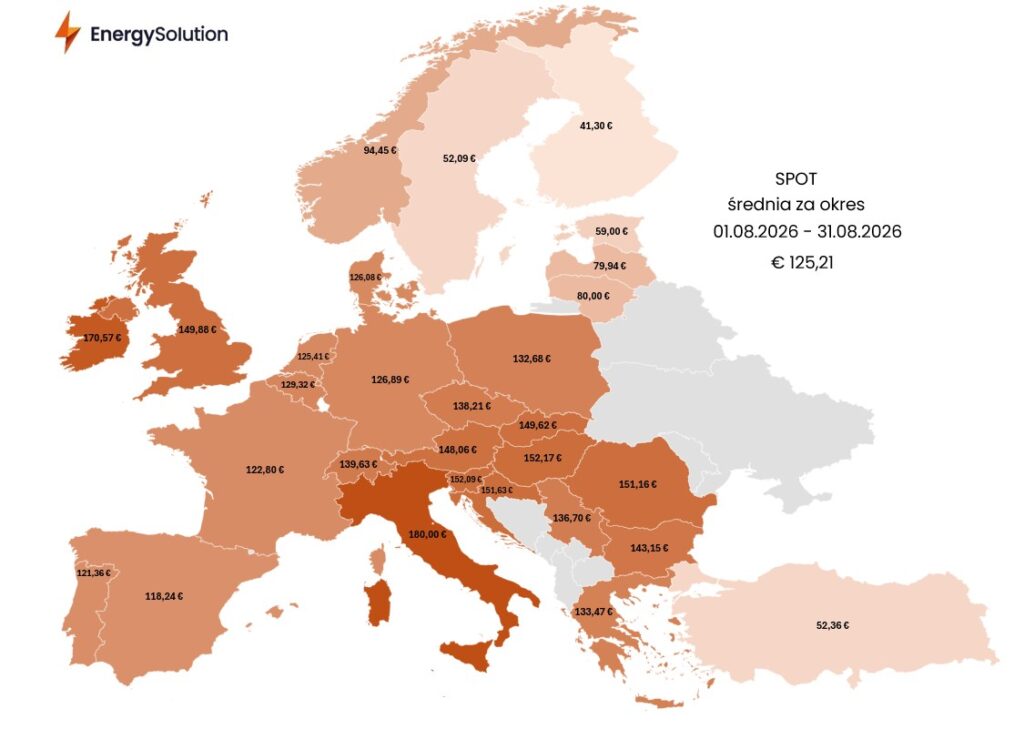
Średnia cena dostaw na Rynku Dnia Następnego dla całej analizowanej strefy wyniosła w sierpniu 125,21 euro/MWh (ok. 532 zł/MWh), co daje wynik większy od lipcowego o 22,29 euro/MWh (94,7 zł/MWh). Pod względem miesięcznej dynamiki wzrostu był to najgorszy okres w całym bieżącym roku kalendarzowym.

W Polsce cena spot energii elektrycznej w sierpniu 2026 r. wyniosła 132,68 euro/MWh (ok. 564 zł/MWh), wobec 112,29 euro/MWh (ok. 477 zł/MWh) w lipcu, co stanowi wzrost o ok. 18,2 proc. Wzrost w Polsce był nieco łagodniejszy niż średnia europejska, choć w wartościach bezwzględnych cena pozostała wyższa niż średnia dla całego badanego regionu.
Zdaniem analityków Energy Solution wysokie ceny energii elektrycznej na rynkach spotowych wynikały przede wszystkim ze wzrostu cen surowców energetycznych, głównie gazu ziemnego. Na wynik wpłynęły też kolejne fale upałów, zwłaszcza w Europie Zachodniej, oraz kryzys hydrologiczny, który wymusił wyłączenia części kluczowych europejskich elektrowni.
Susza sparaliżowała hydroenergetykę i uderzyła w elektrownie jądrowe
Tegoroczne lato przyniosło poważne wyzwania dla europejskiego sektora hydroenergetycznego, szczególnie widoczne w krajach alpejskich. W Austrii i Szwajcarii produkcja energii w elektrowniach przepływowych spadła odpowiednio o 46 i 26 proc. rok do roku. Skutki suszy odczuwa też Francja. Mimo że elektrownie wodne pokrywają tam zwykle ok. 10 proc. krajowego zapotrzebowania na energię, tegoroczna produkcja z tego źródła zmniejszyła się aż o 70 proc.
Jeszcze poważniejsze konsekwencje niskie stany wód wywołały w energetyce jądrowej. W połowie sierpnia ograniczeniami pracy objęto kilkanaście francuskich reaktorów, odpowiadających łącznie za ponad 11 GW mocy, czyli 18 proc. całkowitego potencjału francuskiego sektora jądrowego. To najwyższy poziom ograniczeń odnotowany w tym roku.
Problemy dotknęły też elektrownie nad Dunajem, a dokładnie węgierski Paks i rumuńską Cernavodę. W odpowiedzi na wyjątkowo niski poziom rzeki władze Węgier zdecydowały się 15 sierpnia zatopić dwie barki w pobliżu elektrowni Paks, by tymczasowo podnieść poziom wody niezbędnej do chłodzenia bloków jądrowych. Premier Węgier Péter Magyar określił to działanie jako najbardziej wymagające przedsięwzięcie tego typu od trzech dekad.
Energetyka wiatrowa jako czynnik stabilizujący
W kontrze do tych negatywnych zjawisk analitycy Energy Solution wskazują na energetykę wiatrową jako czynnik częściowo stabilizujący ceny, zwłaszcza w godzinach wieczornego szczytu zapotrzebowania. W pierwszym półroczu 2026 r. w Europie uruchomiono nowe farmy wiatrowe o łącznej mocy 8,8 GW — o 30 proc. więcej niż rok wcześniej i najlepszy wynik dla pierwszego półrocza w historii.
Łączna moc elektrowni wiatrowych w Unii Europejskiej przekroczyła już 250 GW, a przy obecnym tempie rozwoju sektor może osiągnąć ok. 340 GW do 2030 r.
Rynek terminowy? Tylko sześć krajów poniżej 100 euro
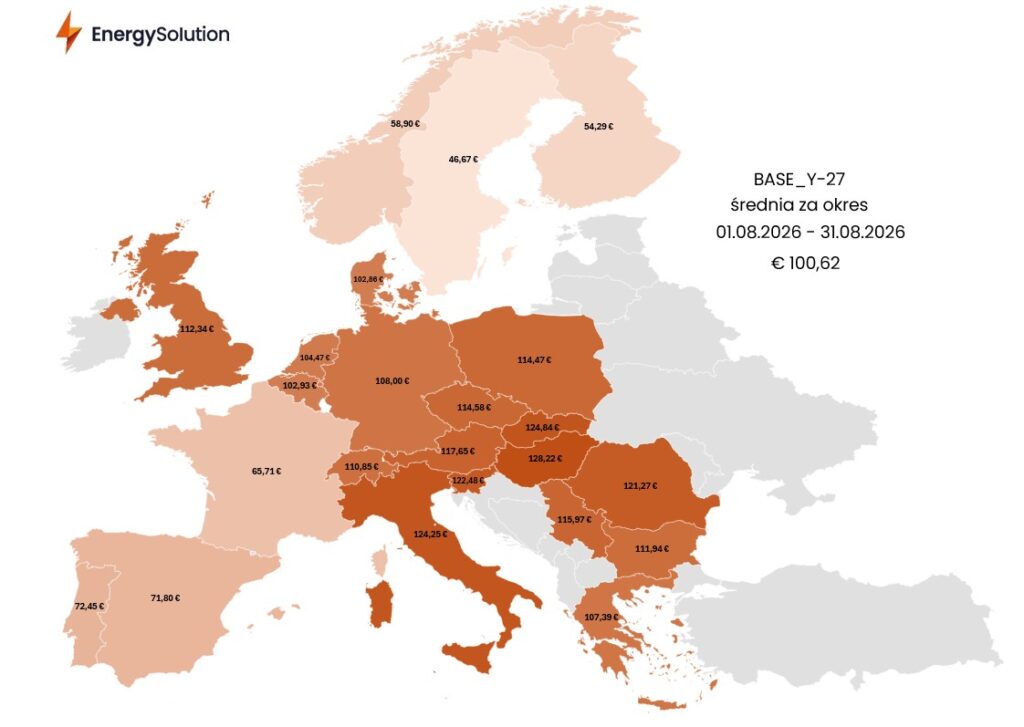
Cena energii elektrycznej w kontraktach rocznych na 2027 r., reprezentujący rynek terminowy energii elektrycznej dla całej analizowanej strefy, wyniosła w sierpniu 2026 r. średnio 100,62 euro/MWh (ok. 428 zł/MWh), czyli o 6,2 proc. (5,91 euro/MWh, tj. 25,1 zł/MWh) więcej niż w lipcu. Głównym czynnikiem wzrostowym pozostały surowce energetyczne, przede wszystkim gaz.
Tylko sześć spośród analizowanych krajów odnotowało ceny poniżej progu 100 euro/MWh. Jak zaznaczają autorzy raportu, jeżeli notowania surowców nie powrócą do trendu spadkowego — a obecnie nic na to nie wskazuje — utrzymanie tendencji wzrostowej cen energii na 2027 r. jest najbardziej prawdopodobnym scenariuszem.
Uprawnienia do emisji CO₂ przełamały miesięczną stabilizację
Rynek uprawnień do emisji EU ETS pozostawał przez ponad miesiąc w wąskim trendzie bocznym na poziomie 82–84 euro/t (ok. 349–357 zł/t). Dopiero sesja z 7 września przyniosła przebicie górnej granicy tego przedziału i wzrost powyżej 84 euro/t (ok. 357 zł/t), co z punktu widzenia analizy technicznej może sygnalizować początek nowej fali wzrostowej.


Na ceny uprawnień wpływają dziś przede wszystkim sytuacja na rynkach surowców energetycznych, warunki pogodowe oraz kondycja europejskiego przemysłu i związany z nią poziom emisji.
Czynnik regulacyjny pozostaje na drugim planie, choć po powrocie części decydentów z wakacyjnej przerwy analitycy nie wykluczają nowych komunikatów dotyczących systemu EU ETS.
Dodatkową presję popytową może wywołać przypadający na 30 września termin umorzenia uprawnień odpowiadających emisjom z 2025 r.
Geopolityka ponownie dyktuje ceny gazu
Najbardziej wzrostowym segmentem rynku w minionym miesiącu ponownie pozostał gaz ziemny. Roczny kontrakt TTF na 2027 r. zyskał 21,5 proc. m/m, a na początku września jego wartość przekroczyła psychologiczny poziom 50 euro/MWh (ok. 213 zł/MWh), wyznaczając nowe roczne maksimum.
Zdaniem analityków Energy Solution aprecjacja wynika z dalszej eskalacji konfliktu na Bliskim Wschodzie oraz słabszych fundamentów rynkowych, przede wszystkim niskiego średniego poziomu zapełnienia magazynów gazu w UE.
W ostatnich tygodniach zaobserwowano wzrost europejskiego importu LNG ze Stanów Zjednoczonych — pozytywny sygnał, choć wynikający głównie ze spadku konkurencji o dostawy surowca ze strony Azji, a nie z realnego wzrostu globalnej podaży.
Jednocześnie wraz z początkiem września rozpoczął się sezonowy okres prac konserwacyjnych na norweskiej infrastrukturze gazowej. Jakiekolwiek przestoje lub awarie, zwłaszcza w przypadku instalacji Troll i Kollsnes, których techniczna przepustowość przekracza 100 mln m3 dziennie, mogą zwiększyć nerwowość na rynku.
Podaż ropy niższa od popytu o 1,3 mln baryłek dziennie
Międzynarodowa Agencja Energii (IEA) ponownie obniżyła prognozy światowej podaży ropy naftowej na 2026 r., szacując tym razem spadek globalnych dostaw o ok. 4,3 mln baryłek dziennie (ok. 4 proc. rok do roku). Jest to kolejna rewizja w dół, skoro jeszcze w lipcu agencja zakładała ograniczenie produkcji o 3,7 mln baryłek dziennie.
Po aktualizacji oczekiwany poziom globalnych dostaw wynosi 102,02 mln baryłek dziennie — najniższą wartość spośród wskazywanych w tegorocznych raportach IEA. W tym scenariuszu światowa podaż byłaby niższa od zapotrzebowania o ok. 1,3 mln baryłek dziennie, co zwiększa ryzyko dalszego wzrostu cen surowca.
Węgiel podąża za gazem i ropą
Europejskie ceny węgla energetycznego przez większą część sierpnia podążały za notowaniami gazu i ropy, choć dynamika wzrostu była nieco łagodniejsza. Roczny kontrakt ARA API 2 zyskał 5,4 proc. m/m.
Presja wzrostowa na tym rynku utrzymuje się, ponieważ europejskie miksy wytwórcze muszą bilansować się paliwami kopalnymi w warunkach ograniczeń pracy części elektrowni jądrowych, a wysokie ceny gazu przekładają się na wyższe poziomy cen w mechanizmie merit order.
Patrycja Rapacka
patrycja.rapacka@gramwzielone.pl
© Materiał chroniony prawem autorskim. Wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu tylko za zgodą wydawcy E-Magazyny Sp. z o.o.