

Podatek od nadzwyczajnych zysków wraca. Rząd ponownie przyjął projekt ustawy
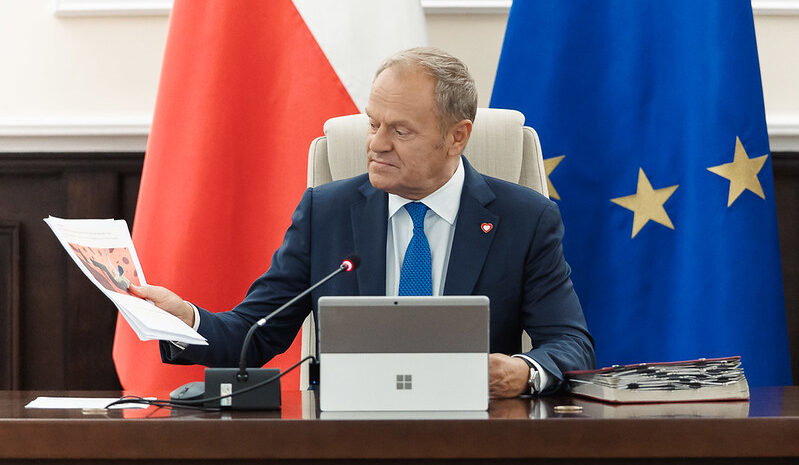
Rada Ministrów przyjęła 15 września 2026 r. projekt ustawy o podatku od nadzwyczajnych zysków osiągniętych ze zbycia paliw ciekłych w okresie od marca do grudnia 2026 r. To już drugie podejście do przyjęcia tego projektu. Poprzednia wersja przepisów nie została podpisana przez Prezydenta RP Karola Nawrockiego.
Projekt ustawy, przedłożony przez Ministra Finansów i Gospodarki, wprowadza czasowy podatek od nadzwyczajnych zysków osiąganych przez przedsiębiorstwa zajmujące się produkcją i handlem paliwami sprowadzanymi z zagranicy. Nowe przepisy mają pomóc sfinansować rządowe działania osłonowe, mające chronić obywateli przed skutkami wzrostu cen paliw wywołanego kryzysem na światowych rynkach energii — funkcjonujące pod nazwą CPN (Ceny Paliw Niżej).
Rząd wskazuje, że rozwiązanie jest odpowiedzią na nadzwyczajną sytuację gospodarczą spowodowaną konfliktem zbrojnym na Bliskim Wschodzie oraz zakłóceniami dostaw ropy naftowej.

W wyniku tych wydarzeń część firm paliwowych osiągnęła, zdaniem rządu, wyjątkowo wysokie zyski, które nie wynikały z nowych inwestycji ani poprawy efektywności działalności, lecz z gwałtownego wzrostu cen na rynkach światowych. Jak podkreślono w komunikacie, nowe przepisy wzorowane są na podobnych mechanizmach stosowanych wcześniej w wielu państwach Unii Europejskiej w czasie kryzysu energetycznego po agresji Rosji na Ukrainę.
Jak liczony będzie podatek?
Wprowadzony zostaje czasowy podatek od nadzwyczajnych zysków firm paliwowych (tzw. windfall tax), osiągniętych od 1 marca do 31 grudnia 2026 r. Aby ustalić, czy przedsiębiorstwo osiągnęło nadzwyczajny zysk, jego wyniki z 2026 r. zostaną porównane z poziomem marż osiąganych w 2025 r. Poziom ten zostanie dodatkowo powiększony o 20 proc., aby uwzględnić naturalny rozwój działalności i zwykłe zmiany rynkowe. Opodatkowaniu podlegać będzie wyłącznie nadwyżka ponad tak wyliczony poziom.
Stawka podatku wyniesie 60 proc. nadzwyczajnego zysku. Podatek będzie rozliczany w formie miesięcznych zaliczek oraz ostatecznego rozliczenia rocznego — pierwsza zaliczka, obejmująca okres od 1 marca do 31 października 2026 r., zostanie wpłacona w listopadzie 2026 r.


Budżet i termin wejścia w życie
Środki z podatku mają pomóc sfinansować rządowe działania osłonowe związane ze wzrostem cen paliw. Wpływy z podatku szacowane są na ok. 4 mld zł. Zgodnie z komunikatem, nowe przepisy mają wejść w życie od 1 listopada 2026 r.
Surowce drożeją, spółki odnotowują nadzwyczajne zyski
Powrót do koncepcji windfall tax na firmy paliwowe, mimo wcześniejszych trudności z wprowadzeniem poprzedniej wersji przepisów, pokazuje, że rząd konsekwentnie traktuje czasowe opodatkowanie nadzwyczajnych zysków sektora paliwowego jako jedno z narzędzi finansowania osłon dla obywateli w okresach kryzysów cenowych na rynkach surowców energetycznych.
Sam mechanizm, czyli oparcie podatku na porównaniu bieżących marż z poziomem referencyjnym z roku poprzedniego, powiększonym o bufor uwzględniający naturalny rozwój firmy, ma zapewnić, że opodatkowaniu podlegają wyłącznie zyski wynikające z zewnętrznych, niezależnych od przedsiębiorstwa wahań rynkowych, a nie normalna działalność gospodarcza.
To także przykład szerszego, europejskiego trendu sięgania po mechanizmy typu windfall tax jako odpowiedź na skutki niestabilności geopolitycznej dla rynków energii — rozwiązania tego typu, stosowane już wcześniej w wielu krajach UE podczas kryzysu energetycznego po rosyjskiej inwazji na Ukrainę.
Patrycja Rapacka
patrycja.rapacka@gramwzielone.pl
© Materiał chroniony prawem autorskim. Wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu tylko za zgodą wydawcy E-Magazyny Sp. z o.o.