

Rosyjski gaz traci na znaczeniu w UE. Polska wyprzedza resztę regionu
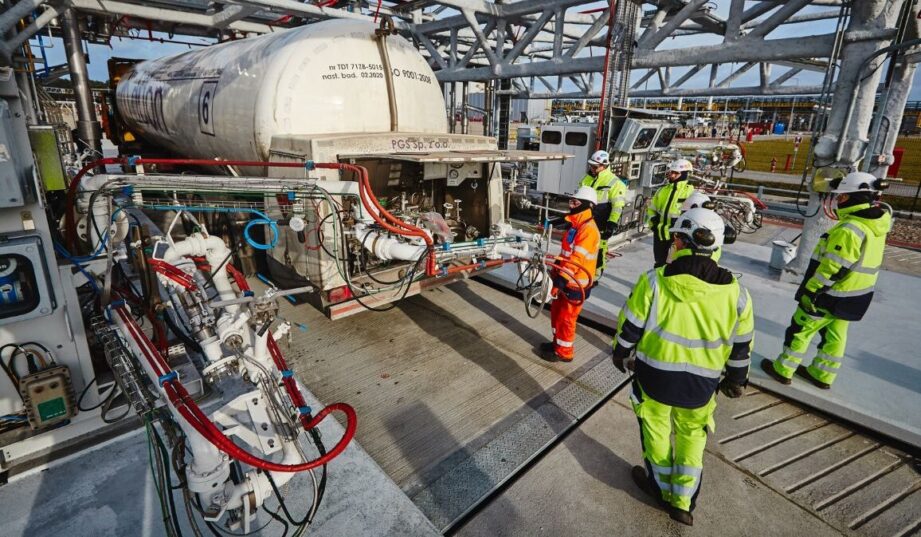
Od 2022 r. Unia Europejska konsekwentnie ogranicza konsumpcję rosyjskiego gazu, by w 2027 r. całkowicie od niego odejść. Znaczącą rolę w tym procesie odgrywa Polska Rosyjski gaz wciąż płynie do europejskiej energetyki i przemysłu, ale jego ilość jest już zauważalnie mniejsza. Jak dokładnie wygląda ten proces? Odpowiada na to najnowsze zestawienie Międzynarodowej Agencji Energetycznej (IEA).
Liderem odchodzenia od tego surowca jest Polska: nie sprowadza gazu gazociągami od 2022 r., LPG od końca 2024 r., a izobutanu i n-butanu od początku 2026 r. Na przeciwległym biegunie plasują się Węgry, wciąż największy importer rosyjskiego gazu gazociągowego. Jeśli zaś chodzi o LNG, największych importerów trzeba szukać poza regionem — „podium” zajmują Francja, Hiszpania i Belgia.
Unia zrywa z rosyjskim gazem
Rada UE i Parlament Europejski osiągnęły porozumienie w sprawie odejścia od rosyjskiego gazu w grudniu 2025 r., a formalnie przepisy przyjęto na początku 2026 r. Harmonogram wygląda następująco: 25 kwietnia 2026 r. wycofano krótkoterminowe kontrakty na LNG, dwa miesiące później, 17 czerwca, taki sam los spotkał krótkoterminowe kontrakty na gaz gazociągowy, a od 1 stycznia 2027 r. wejdzie w życie całkowity zakaz importu kremlowskiego LNG. Ostatnim etapem będzie zakaz importu gazu rurociągami, który ma obowiązywać od 30 września 2027 r. — Unia bierze jednak pod uwagę przesunięcie tego terminu do 1 listopada 2027 r., jeśli okaże się to niezbędne do uzupełnienia magazynów gazu.

Między 2025 r. a początkiem 2028 r. z systemów krajów Wspólnoty zniknie łącznie około 33 mld m3 rosyjskiego LNG i gazu gazociągowego. Odpowiadają za to dwa równoległe procesy: postępująca elektryfikacja oraz rozwój alternatywnych źródeł dostaw, z których Polska korzysta już w pełni.
Skala spadku jest wyraźnie widoczna w liczbach. W 2021 r. Rosja odpowiadała za dostarczenie prawie 40 proc. unijnego gazu ziemnego, w 2025 r. było to już tylko około 10 proc. Zmieniła się też struktura dostaw: udział LNG w całym popycie na gaz (nie tylko rosyjski) wzrósł z niespełna 20 proc. w 2021 r. do blisko 45 proc. dziś. Sam rosyjski gaz gazociągowy skurczył się w tym czasie o 90 proc., czyli o 120 mld m3.
Europa Środkowo-Wschodnia w centrum uwagi
IEA zwraca uwagę, że odejście od gazu gazociągowego przebiegało nierównomiernie — najwyraźniej w Europie Północno-Zachodniej i we Włoszech, podczas gdy „kilka rynków w Europie Środkowo-Wschodniej nadal polega na dostawach z Rosji”. Warto tu dodać istotny szczegół: chodzi głównie o kraje bez dostępu do morza, takie jak Czechy, Węgry czy Słowacja. Czeski rząd sukcesywnie zmniejsza udział rosyjskiego gazu, ale Słowacja oraz Węgry — za rządów poprzedniego premiera Viktora Orbana — długo odmawiały uniezależnienia się od rosyjskich paliw. W regionie znajdują się jednak i takie kraje jak Polska, która zerwała z rosyjskimi paliwami całkowicie, wyprzedzając pod tym względem niejeden zachodnioeuropejski kraj Wspólnoty.
Agencja prognozuje przy tym coś, co może zaskakiwać. W przeciwieństwie do Europy Zachodniej, popyt na gaz ziemny w Europie Środkowo-Wschodniej w średnim terminie będzie rósł. Powód jest prosty — trwająca transformacja energetyczna i odchodzenie od węgla, przy czym gaz ma tu pełnić rolę paliwa przejściowego.
Spadek rosyjskiego gazu rurociągowego w regionie jest więc wyraźny, ale nie całkowity. W 2021 r. błękitne paliwo z Kremla odpowiadało za około 60 proc. regionalnego zapotrzebowania, czyli 55 mld m3. W 2025 r. wolumen ten spadł do niewiele ponad 15 mld m3 — ale to wciąż aż 20 proc. zapotrzebowania.
Trudny czas dla energetyki gazowej
Czy to dobry moment na dywersyfikację dostaw? Z jednej strony tak — rosną nowe moce skraplania, m.in. w Ameryce Północnej, wspierając globalną podaż LNG. Z drugiej jednak strony wojna USA i Izraela z Iranem doprowadziła do zakłóceń w żegludze przez Cieśninę Ormuz. Konflikt trwa już ponad pół roku, a przed jego wybuchem cieśniną płynęło około 20 proc. światowego zapotrzebowania na LNG. Ucierpiały też same instalacje gazowe — m.in. kompleks Qatar Energy w Ras Laffan, największa na świecie instalacja do produkcji LNG, w związku z czym spółka ogłosiła tam siłę wyższą.
Agencja ocenia, że konflikt spowodował „poważny szok podażowy na globalnych rynkach gazu ziemnego, co dodatkowo uwydatniło znaczenie dywersyfikacji dostaw”. Od marca do lipca eksport LNG z Kataru i Zjednoczonych Emiratów Arabskich spadł o 43 mld m3 względem analogicznego okresu rok wcześniej — to wolumen porównywalny z ponad połową rocznego zużycia gazu ziemnego w Niemczech w 2025 r.


Skutki tego szoku złagodziła jednak wzmożona produkcja krajów spoza Zatoki Perskiej — wzrosła ona o blisko 16 proc., czyli o ponad 30 mld m3. Dzięki temu udało się skompensować około 70 proc. spadku dostaw LNG z Zatoki Perskiej.
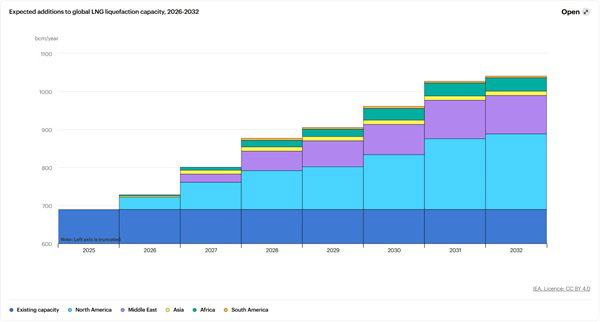
Według szacunków IEA do początku lat 30. powstanie ponad 350 mld m3 nowych mocy eksportowych LNG na świecie. Liderami tej ekspansji będą Stany Zjednoczone i Katar, odpowiadające razem za ponad 70 proc. nowych mocy.
Polska daje przykład
Odejście od rosyjskiego gazu wymaga rozbudowy infrastruktury, która pozwoli dostarczać LNG na rynki regionalne — również do krajów bez dostępu do morza. IEA odnotowuje w tym kontekście znaczny wzrost możliwości importu LNG do Europy Środkowo-Wschodniej: od 2021 r. zdolności te zwiększyły się o około 15 mld m3, osiągając pod koniec 2025 r. niemal 35 mld m3 rocznie. To wystarcza, by skroplony gaz pokrył już ponad 40 proc. regionalnego zapotrzebowania.
Agencja dostrzega w tym istotną rolę Polski — przede wszystkim rozbudowę terminalu LNG w Świnoujściu, która da dodatkowe 3,3 mld m3 LNG rocznie, oraz interkonektor gazowy łączący Polskę ze Słowacją. Wśród innych ważnych inwestycji MAE wymienia m.in. fiński terminal LNG Inkoo (jednostkę FSRU u wybrzeży Finlandii), interkonektor Grecja–Bułgaria oraz modernizację połączeń Węgier ze Słowacją i Rumunią.
Co ciekawe, raport w ogóle nie uwzględnia dalszych planów rozwojowych Polski — chodzi m.in. o projekty FSRU i FSRU 2, które mają dalej zwiększyć zdolności tranzytu LNG do krajów śródlądowych. Wiąże się to z ambicją Polski, by stać się regionalnym hubem gazowym.
Agencja dostrzega też potrzebę zwiększenia przepustowości rurociągów na osi południe–północ. Operatorzy systemów przesyłowych z poszczególnych krajów pracują nad projektem Pionowego Korytarza Gazowego, który wykorzystałby dawny system rurociągów transbałkańskich do usprawnienia przepływów z południa na północ — umożliwiając transport regazyfikowanego LNG z Grecji aż do Mołdawii i na Ukrainę. Ma to zwiększyć przepustowość o około 10 mld m3 rocznie, wzmacniając przy okazji bezpieczeństwo energetyczne Kijowa, którego system energetyczny — w tym gazowy — pozostaje stałym celem rosyjskich ataków.
Sektor gazowy przed zimą
Więcej o wpływie konfliktu w Zatoce Perskiej na ceny gazu można przeczytać w artykule: Rekordowo drogi gaz wywindował ceny energii. Sierpień najgorszym miesiącem roku. Głównym powodem sierpniowych podwyżek cen energii był właśnie gaz, który podrożał o 21,5 proc. względem lipca, ciągnąc za sobą notowania energii elektrycznej, węgla i uprawnień do emisji CO₂. Sytuację dodatkowo pogorszył kryzys hydrologiczny i obniżenie poziomu rzek, które wykorzystywane są m.in. do chłodzenia elektrowni jądrowych.
Obecnie Polska, podobnie jak reszta Unii Europejskiej, przygotowuje się na zimę. Według danych Gas Storage Poland na 20 września poziom zapełnienia magazynów wyniósł 99 proc. W perspektywie średnioterminowej Polska planuje dalej zwiększać zdolności magazynowe, nadążając za rosnącym zapotrzebowaniem. O (nie tylko) polskich magazynach gazu można przeczytać w artykule: Polska gotowa na zimę. Będzie bezpieczniej? Magazyny gazu napełnione niemal do pełna.
Marcin Karwowski
marcin.karwowski@gramwzielone.pl
© Materiał chroniony prawem autorskim. Wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu tylko za zgodą wydawcy E-Magazyny Sp. z o.o.