

Prosument z magazynem energii sprzedaje nadwyżkę. Co z PIT i VAT?
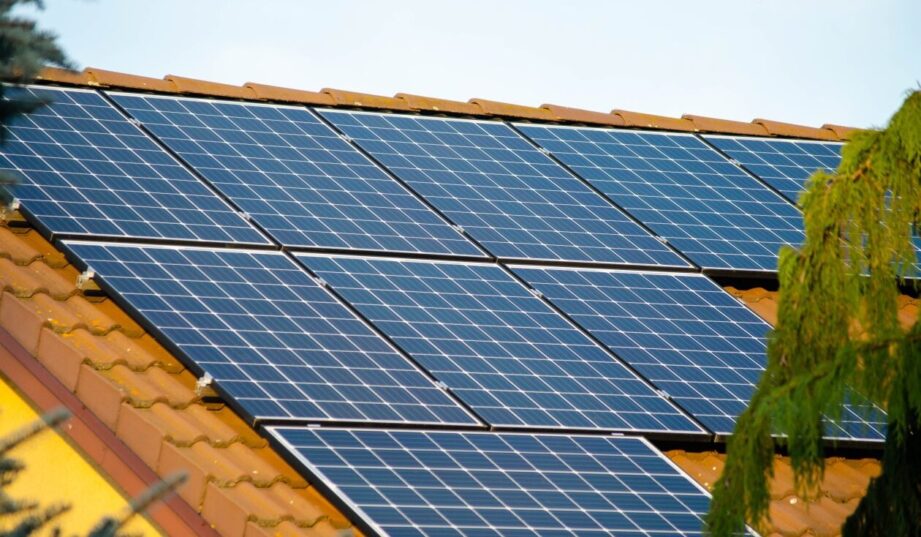
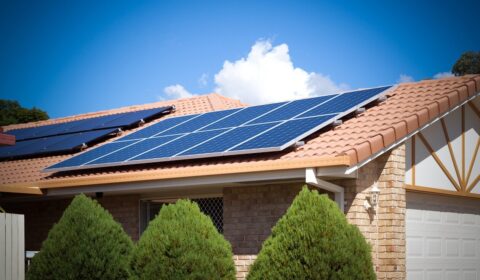
Rosnąca liczba prosumentów decyduje się na magazyny energii, aby większą część produkcji z fotowoltaiki wykorzystać na własne potrzeby. Co jednak dzieje się z energią, która zostanie przechowana w magazynie i następnie trafi do sieci? Właśnie taki przypadek przeanalizował Dyrektor Krajowej Informacji Skarbowej.
Sprawa dotyczyła osoby fizycznej, która posiada instalację fotowoltaiczną połączoną z magazynem energii. Instalacja została sfinansowana z prywatnych środków i nie stanowiła majątku firmy prowadzonej przez tę osobę . Podatnik nie odliczył VAT od zakupu instalacji i magazynu.
Energia z instalacji miała być przede wszystkim wykorzystywana na własne potrzeby. Nadwyżki trafiające do magazynu miały być natomiast rozliczane za pośrednictwem przedsiębiorstwa zajmującego się obrotem energią.

Po zakończeniu ustalonego okresu rozliczeniowego niewykorzystana energia miała zostać sprzedana przez tę spółkę do sieci. Podatnik otrzymywałby z tego tytułu wypłatę pomniejszoną o wynagrodzenie spółki za obsługę całego mechanizmu.
Podatnik prowadzi jednocześnie własną działalność gospodarczą i jest czynnym podatnikiem VAT. To właśnie ten element sprawy jest istotny przy analizie VAT, ale nie oznacza, że Krajowa Informacja Skarbowa (KIS) uznała sprzedaż energii za opodatkowaną wyłącznie dlatego, że właściciel instalacji prowadzi firmę.
Sprzedaż energii bez podatku PIT
W przypadku PIT stanowisko KIS jest korzystne dla prosumenta. Dyrektor Krajowej Informacji Skarbowej uznał, że przychody wynikające z rozliczenia energii wytworzonej przez prosumenta nie podlegają PIT.
Podstawą jest art. 2 ust. 1 pkt 9 ustawy o PIT, który wyłącza z opodatkowania przychody wynikające z rozliczeń energii wytworzonej przez prosumenta energii odnawialnej, prosumenta zbiorowego oraz prosumenta wirtualnego.
Oznacza to, że w opisanej sprawie sprzedaż energii z prywatnej instalacji fotowoltaicznej do sieci nie powoduje powstania podatku dochodowego. Nie zmienia tego fakt, że właściciel instalacji prowadzi jednocześnie działalność gospodarczą.
VAT to odrębna kwestia
Znacznie bardziej skomplikowana jest odpowiedź dotycząca VAT. KIS uznał, że odpłatne przekazywanie energii elektrycznej do sieci może być działalnością gospodarczą w rozumieniu ustawy o VAT, nawet jeżeli instalacja fotowoltaiczna i magazyn energii są prywatne i nie zostały wprowadzone do majątku firmy.
To ważne rozróżnienie. Nie chodzi o to, że podatnik prowadzi działalność gospodarczą, więc każda czynność związana z jego prywatnym majątkiem automatycznie staje się działalnością gospodarczą dla VAT.
KIS oparł swoje stanowisko na przepisach VAT dotyczących działalności gospodarczej oraz orzecznictwie Trybunału Sprawiedliwości UE. Zgodnie z przywołanym przez fiskusa wyrokiem w sprawie C-219/12 odpłatne dostarczanie energii elektrycznej wyprodukowanej przez prywatną instalację fotowoltaiczną może stanowić działalność gospodarczą dla celów VAT.
Podobne stanowisko KIS prezentował również w innych interpretacjach dotyczących sprzedaży energii z instalacji OZE.
Czy każdy prosument z magazynem musi płacić VAT?
Nie można wyciągnąć takiego wniosku z tej interpretacji. Trzeba rozdzielić dwie kwestie.
Pierwsza to pytanie, czy sprzedaż energii jest czynnością, która może podlegać VAT. KIS uznał, że tak – odpłatna sprzedaż energii może być działalnością gospodarczą w rozumieniu przepisów o VAT.
Druga kwestia to pytanie, czy konkretny prosument rzeczywiście musi rozliczać VAT. Tutaj znaczenie mają m.in. zasady zwolnienia podmiotowego.
Od 1 stycznia 2026 r. limit zwolnienia podmiotowego z VAT wynosi 240 tys. zł rocznej wartości sprzedaży. Podatnik, który spełnia warunki tego zwolnienia, może więc wykonywać czynności podlegające VAT, ale nie musi faktycznie rozliczać tego podatku jako podatnik VAT czynny.


W analizowanym przypadku sytuacja podatnika była jednak inna. Prowadził on już działalność gospodarczą, jego roczna sprzedaż przekraczała 240 tys. zł, więc nie mógł skorzystać ze zwolnienia podmiotowego. Dlatego KIS uznał, że sprzedaż energii z jego instalacji podlega VAT.
Nie należy jednak czytać tej interpretacji jako zasady: „prosument prowadzący firmę płaci VAT od energii z prywatnego PV”. Istotne są zarówno zasady dotyczące odpłatnej sprzedaży energii, jak i sytuacja podatnika w zakresie zwolnienia z VAT.
Magazyn energii nie zmienia tego podejścia
KIS nie uznał przy tym, że prywatny charakter magazynu wyłącza VAT. To istotne w kontekście rosnącej liczby instalacji, w których energia z fotowoltaiki jest najpierw przechowywana, a dopiero później niewykorzystana część trafia do sieci. Sam fakt, że energia przechodzi przez magazyn, nie powoduje automatycznie, że późniejsza odpłatna dostawa przestaje być czynnością podlegającą przepisom o VAT.
VAT od całej wartości energii
KIS zakwestionował również sposób, w jaki podatnik chciał ustalać podstawę opodatkowania. Umowa przewidywała, że spółka wypłaci podatnikowi określoną kwotę za energię, ale jednocześnie pobierze własne wynagrodzenie za obsługę rozliczeń.
Podatnik chciał rozliczać VAT od kwoty pomniejszonej o to wynagrodzenie. Fiskus uznał jednak, że są to dwie odrębne czynności. Jedną jest dostawa energii przez prosumenta, a drugą usługa świadczona na jego rzecz przez spółkę. Wynagrodzenia spółki nie można więc po prostu odjąć od wartości energii i dopiero od takiej różnicy naliczyć VAT.
Kiedy powstaje obowiązek podatkowy?
KIS wskazał również, że w przypadku dostawy energii obowiązują szczególne zasady dotyczące momentu powstania obowiązku podatkowego.
Nie decyduje więc po prostu moment, w którym prosument faktycznie otrzyma pieniądze. W opisanym modelu znaczenie ma wystawienie faktury, a także określony w przepisach termin jej wystawienia.
Dwie interpretacje, dwa różne podatki
Dyrektor KIS wydał w opisanej sprawie dwie odrębne interpretacje. Pierwsza dotyczy PIT i potwierdza brak opodatkowania przychodów wynikających z rozliczenia energii wytworzonej przez prosumenta. Druga dotyczy VAT i wskazuje, że odpłatne przekazywanie energii do sieci może być działalnością gospodarczą dla celów tego podatku.
Dla prosumenta najważniejszy jest więc prosty podział: PIT i VAT są tutaj rozpatrywane według innych zasad.
W przypadku PIT ustawodawca wprost wyłączył z opodatkowania przychody wynikające z rozliczeń energii prosumenta. W przypadku VAT znaczenie ma natomiast to, że odpłatne dostarczanie energii może zostać uznane za działalność gospodarczą. Dopiero później trzeba sprawdzić, czy konkretny podatnik może korzystać ze zwolnienia z VAT.
Interpretacje dotyczą konkretnego podatnika i przedstawionego przez niego modelu rozliczeń. Nie są więc generalną interpretacją zasad rozliczania VAT przez wszystkich prosumentów posiadających magazyny energii.
Pełna treść interpretacji dostępna jest na stronie: eureka.mf.gov.pl.
Kolejne rozstrzygnięcie dotyczące PIT
To nie jest pierwsze takie stanowisko fiskusa dotyczące sprzedaży energii z prosumenckiego magazynu. W maju 2026 r. opisywaliśmy już interpretację KIS dotyczącą bardzo podobnego modelu, w którym nadwyżka energii z prywatnej instalacji fotowoltaicznej była przechowywana w magazynie, a następnie sprzedawana za pośrednictwem spółki obrotu. Również wtedy Dyrektor KIS potwierdził, że przychody wynikające z rozliczenia energii wytworzonej przez prosumenta nie podlegają PIT.
Najnowsza interpretacja jest więc kolejnym potwierdzeniem tego podejścia w przypadku energii wyprodukowanej przez prosumenta i później sprzedanej po przechowaniu w magazynie. Jednocześnie obecne rozstrzygnięcie pokazuje, że brak PIT nie oznacza automatycznie braku obowiązków w zakresie VAT – te dwa podatki KIS analizuje na podstawie odrębnych przepisów.
Katarzyna Poprawska-Borowiec
katarzyna.borowiec@gramwzielone.pl
© Materiał chroniony prawem autorskim. Wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu tylko za zgodą wydawcy E-Magazyny Sp. z o.o.