

Kredyty na fotowoltaikę i pompy ciepła od sprzedawcy? UOKiK nakłada karę
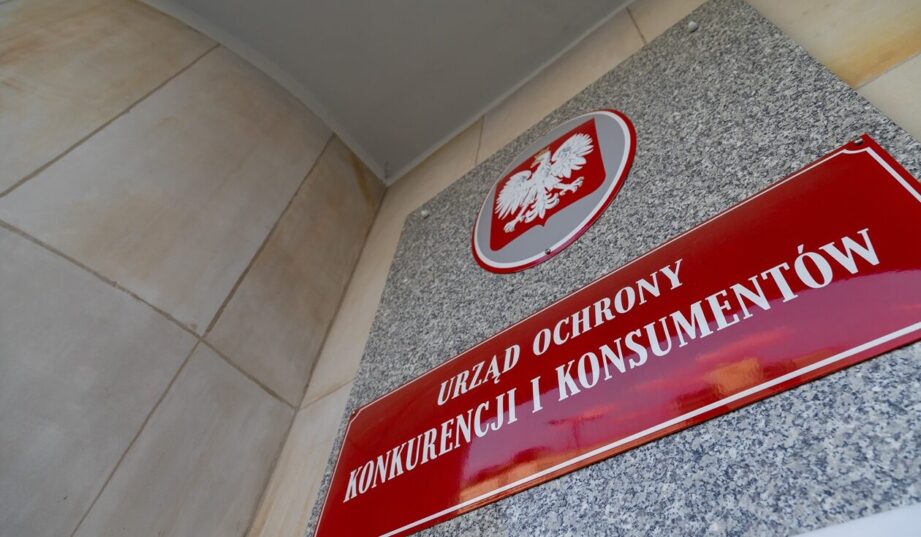
Prezes Urzędu Ochrony Konkurencji i Konsumentów nałożył kary w wysokości 4,6 mln zł na jeden z banków, który udzielał kredytów ratalnych na zakup instalacji fotowoltaicznych, pomp ciepła i innych produktów związanych z OZE. Według UOKiK spełniały one warunki kredytu wiązanego, ale bank traktował je jako niewiązane, przez co konsumenci tracili część ustawowych praw.
Decyzja nr DOZIK-6/2026 dotyczy działającego w Polsce przez oddział banku AS Inbank z siedzibą w Tallinie. UOKiK zakwestionował trzy praktyki. Za żądanie od konsumentów zwrotu kredytu po odstąpieniu od umowy kara wynosi 1,8 mln zł. Za brak w umowach informacji o prawie do dochodzenia roszczeń od banku, gdy sprzedawca nie wykona umowy, 1,2 mln zł. Za wprowadzanie klientów w błąd co do charakteru kredytu 1,6 mln zł. Kary trafią do Funduszu Edukacji Finansowej.
Decyzja nie jest prawomocna. Bank może się od niej odwołać do Sądu Ochrony Konkurencji i Konsumentów w ciągu miesiąca od doręczenia.

– Charakter umowy wynika z prawa i z tego, jak w rzeczywistości wygląda proces sprzedaży i finansowania, a nie z etykiety nadanej mu przez przedsiębiorcę. „Odwiązanie” kredytu od zakupu nie może oznaczać odwiązania banku od praw konsumenta – powiedział prezes UOKiK Tomasz Chróstny.
Sprzedawca załatwiał kredyt, bank zaprzeczał powiązaniu
AS Inbank współpracował z firmami sprzedającymi m.in. instalacje fotowoltaiczne i pompy ciepła. Kredyty finansowały konkretne zakupy, a sprzedawcy przedstawiali klientom możliwość finansowania, przygotowywali wnioski i wykonywali czynności potrzebne do uzyskania kredytu. Według UOKiK taki model spełnia warunki kredytu wiązanego.
Bank w formularzach informacyjnych i odpowiedziach na reklamacje twierdził jednak, że kredyt nie jest wiązany, a bank i sprzedawca to niezależne podmioty, które zawierają z klientem odrębne umowy. Prezes UOKiK uznał, że takie informacje wprowadzały konsumentów w błąd co do rodzaju kredytu i ich praw.
Kto oddaje pieniądze po odstąpieniu od umowy?
Kluczowa różnica dotyczy rozliczeń po odstąpieniu od umowy. Gdy konsument odstępuje od umowy o kredyt wiązany, a bank wypłacił pieniądze bezpośrednio sprzedawcy, kwotę kredytu zwraca bankowi sprzedawca, a nie konsument. AS Inbank żądał jednak zwrotu od klientów, powołując się na zapis w umowie. Według UOKiK ustawowa zasada jest bezwzględnie obowiązująca i nie może jej zmienić postanowienie umowy.
Konsument z kredytem wiązanym ma też dodatkową ochronę, gdy sprzedawca nie wykona umowy lub wykona ją wadliwie, np. nie zamontuje instalacji. Jeśli żądanie skierowane do sprzedawcy okaże się nieskuteczne, klient może na podstawie art. 59 ustawy o kredycie konsumenckim żądać wykonania zobowiązania od banku, do wysokości kredytu. AS Inbank nie informował o tym w umowach.
– Kredyt wiązany daje konsumentowi dodatkową ochronę, bo zakup i jego finansowanie nie są traktowane jak dwa niezależne zdarzenia – powiedział Chróstny.


Bank musi poinformować klientów
Z decyzji wynika, że AS Inbank zaprzestał zakwestionowanych praktyk w 2023 r. Brak informacji o prawie z art. 59 występował 28 stycznia, żądanie zwrotu kredytu od konsumentów 21 czerwca, a wprowadzające w błąd informacje do 30 września 2023 r. UOKiK nałożył jednak na bank obowiązek usunięcia skutków naruszeń.
W ciągu dwóch miesięcy od uprawomocnienia się decyzji bank musi wysłać klientom, których dotyczyły nieprawidłowe umowy lub formularze, komunikat o decyzji i prawach przy kredycie wiązanym. Ma to zrobić e-mailem, a gdy nie zna adresu, listownie. Przez sześć miesięcy musi też publikować oświadczenie na swojej stronie internetowej.
Komunikat ma przypominać, że prawomocne decyzje Prezesa UOKiK są dla sądów wiążące co do faktu stosowania praktyki. To ułatwi klientom dochodzenie roszczeń, bo w tym zakresie sąd nie musi prowadzić własnego postępowania dowodowego.
UOKiK radzi konsumentom, by w razie wątpliwości co do charakteru kredytu składali oświadczenie o odstąpieniu od umowy zarówno sprzedawcy, jak i bankowi.
Kredyt przy sprzedaży OZE pod lupą
Sprawa pokazuje ciemniejszą stronę boomu na domową fotowoltaikę i pompy ciepła. Model, w którym instalator oferuje klientowi od razu finansowanie z banku partnerskiego, przyspieszał sprzedaż, ale przenosił ryzyko na konsumenta, gdy sprzedawca nie wywiązał się z umowy lub zniknął.
Podobne mechanizmy, w których klient zostaje z długiem za niewykonaną instalację, widać w problemach części beneficjentów programu Czyste Powietrze. To jeden z powodów, dla których Sejm pracuje nad ustawą pomocową dla poszkodowanych.
Patrycja Rapacka
patrycja.rapacka@gramwzielone.pl
© Materiał chroniony prawem autorskim. Wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu tylko za zgodą wydawcy E-Magazyny Sp. z o.o.
 Obserwuj nas w Google News