

Węgiel miał tracić na znaczeniu. Tymczasem świat bije kolejne rekordy zużycia
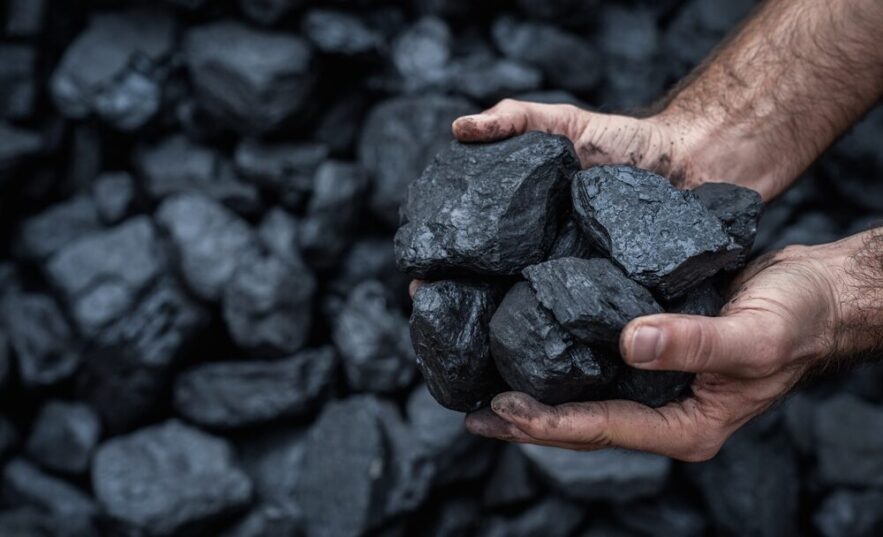
Międzynarodowa Agencja Energii (IEA) opublikowała śródroczną aktualizację prognoz dla rynku węgla. Wynika z niej, że globalne zużycie tego surowca osiągnęło w 2025 r. nowy rekord – 8,84 mld ton, mimo że Chiny i Indie po raz pierwszy od pół wieku ograniczyły produkcję energii elektrycznej z węgla. Eskalacja konfliktu na Bliskim Wschodzie oraz silne zjawisko El Niño mają w 2026 r. windować globalne zużycie węgla jeszcze wyżej, do kolejnego rekordowego poziomu 8,94 mld ton.
Rok 2025 przyniósł wydarzenie bez precedensu od 50 lat. Zarówno Chiny, jak i Indie zanotowały spadek produkcji energii elektrycznej z węgla. W Chinach odpowiada za to gwałtowna ekspansja OZE, która pokryła dodatkowy popyt na prąd mimo silnego wzrostu zapotrzebowania. W Indiach wystąpił wyjątkowo wczesny i intensywny monsun, który zwiększył produkcję hydroenergetyczną i ograniczył zapotrzebowanie na chłodzenie. Mimo to globalne zużycie węgla wzrosło o 0,3 proc., ponieważ spadki w największych rynkach zostały z nawiązką skompensowane wzrostem gdzie indziej.
Najbardziej zaskakującym wyjątkiem pozostają Stany Zjednoczone, gdzie zużycie węgla wzrosło w 2025 r. o ponad 9,5 proc., do 410 mln ton. Silny popyt na energię elektryczną, wyższe ceny gazu ziemnego oraz wsparcie polityczne obecnej administracji przerwały trwający od dwóch dekad trend spadkowy.

W Unii Europejskiej zużycie węgla spadło w 2025 r. o 6 proc., choć słaba produkcja wiatrowa i wodna na początku roku chwilowo zwiększyła zużycie węgla w sektorze energetycznym w pierwszym kwartale.
Bliski Wschód i El Niño odwracają prognozy na 2026 rok
Jeszcze w grudniowym raporcie rocznym IEA prognozowała niewielki spadek globalnego zużycia węgla w 2026 r. Eskalacja konfliktu na Bliskim Wschodzie zmieniła ten obraz diametralnie. Choć przez Cieśninę Ormuz praktycznie nie przepływają transporty węgla, zakłócenia w żegludze doprowadziły do gwałtownego spadku dostaw LNG i wzrostu cen gazu ziemnego – co z kolei skłoniło wiele krajów dysponujących rezerwową mocą węglową do zwiększenia produkcji energii z węgla zamiast z gazu. Efekt ten był widoczny w Chinach, Korei, Japonii, Europie i poza nimi.
Do tego dochodzi wyjątkowo silne zjawisko El Niño, które w 2026 r. ma zwiększać zapotrzebowanie na chłodzenie i ograniczać produkcję hydroenergetyczną w kluczowych azjatyckich krajach konsumujących węgiel, takich jak Indie i Wietnam. W efekcie IEA zrewidowała prognozę na 2026 r. w górę — z niewielkiego spadku do wzrostu o 1,2 proc., do 8,94 mld ton, co oznaczałoby kolejny rekordowy rok.
Wśród największych rynków najsilniejszy wzrost zaplanowano w Indiach (+4,2 proc., do 1353 mln ton) oraz w Korei Południowej, gdzie prognoza została odwrócona ze spadkowej na wzrost o 6 proc. (do 119 mln ton) w związku z niską dostępnością mocy jądrowych i wyższymi cenami gazu – produkcja energii z węgla skoczyła tam w pierwszym kwartale 2026 r. aż o 30 proc. rok do roku.
Chiny mają zwiększyć zużycie o 1 proc., do 5 mld ton, natomiast Stany Zjednoczone, przeciwnie niż w 2025 r., mają odnotować spadek zużycia węgla o 7 proc., choć poziom ten pozostanie wciąż wyższy niż w 2024 r.
Co w 2027 roku? Wszystko zależy od Cieśniny Ormuz
Perspektywy na 2027 r. pozostają, zdaniem IEA, wyjątkowo niepewne i uzależnione wprost od rozwoju sytuacji wokół Cieśniny Ormuz. Jeśli przepływy LNG przez cieśninę stopniowo wrócą do poziomów sprzed wybuchu konfliktu, a ceny gazu ziemnego spadną poniżej poziomów z 2026 r., globalne zużycie węgla miałoby zmniejszyć się o 0,4 proc., do 8,91 mld ton. Jeśli jednak ograniczenia w żegludze przez cieśninę się utrzymają, zużycie węgla może wzrosnąć jeszcze bardziej.
Wypadek w kopalni w Shanxi ograniczył produkcję w Chinach
Po stronie produkcyjnej 2025 r. przyniósł powtórzenie rekordowego poziomu z roku poprzedniego – 9,1 mld ton w skali globalnej, przy czym same Chiny odpowiadają za ponad połowę światowego wydobycia (4,71 mld ton).
W 2026 r. globalna produkcja ma jednak spaść o ok. 0,7 proc. – to pierwszy roczny spadek od kilku lat, wynikający z wysokich zapasów magazynowych oraz z wypadku w kopalni w prowincji Shanxi w maju, najtragiczniejszego w chińskim górnictwie węglowym od lat. W jego następstwie wstrzymano pracę ponad 100 kopalń o łącznej rocznej zdolności produkcyjnej przekraczającej 100 mln ton, co przełożyło się na spadek chińskiej produkcji w czerwcu i lipcu o ok. 10 proc. rok do roku – najgłębszy od 2016 r. IEA spodziewa się stopniowego odbudowania produkcji do końca roku.


Wśród innych producentów Indie mają w 2026 r. ustanowić nowy rekord produkcji na poziomie 1095 mln ton, natomiast Indonezja – trzeci co do wielkości producent na świecie i lider eksportu węgla energetycznego – obniżyła oficjalny cel produkcyjny do 641 mln ton, co odpowiada spadkowi o ponad 2,6 proc.
Warto odnotować zmianę w unijnym sektorze wydobywczym. Po zamknięciu czeskiej kopalni Czechosłowackiej Młodzieży (CSM), Polska pozostała jedynym wydobywcą węgla kamiennego w całej Unii Europejskiej.
Nowy chiński gracz na rynku — import kolejowy z Mongolii
Globalny handel węglem skurczył się w 2025 r. o ok. 4 proc., do 1,48 mld ton, głównie za sprawą spadku chińskiego importu – z rekordowych 548 mln ton w 2024 r. do ok. 495 mln ton. W 2026 r. IEA zrewidowała jednak prognozę handlu w górę, wbrew wcześniejszym oczekiwaniom spadku – częściowo z powodu kryzysu na Bliskim Wschodzie, ale też ze względu na gwałtowny wzrost chińskiego importu koksującego węgla koleją z sąsiedniej Mongolii, prognozowany na wzrost o ponad 50 proc., do ok. 91 mln ton. Jest to efekt uboczny wspomnianych ograniczeń produkcji w Shanxi, regionie odpowiadającym za ponad połowę chińskiej produkcji węgla koksującego.
Na rynku eksportowym istotną zmianą instytucjonalną jest tworzona w Indonezji nowa, kontrolowana przez państwo spółka Danantara Sumberdaya Indonesia (DSI), która ma docelowo nadzorować cały krajowy eksport węgla — system wszedł w fazę eksperymentalną w czerwcu 2026 r., a pełną operacyjność ma osiągnąć we wrześniu. Indonezja ma też, zdaniem IEA, wyprzedzić Chiny i stać się największym na świecie eksporterem koksu, dzięki prognozowanemu 38-procentowemu wzrostowi eksportu węgla koksującego.
Ceny odbiły, ale daleko im do szczytów z 2022 roku
Notowania węgla energetycznego wyraźnie odbiły w pierwszej połowie 2026 r., choć pozostają znacznie poniżej ekstremalnych poziomów z kryzysu energetycznego 2022 r., gdy ceny przekraczały 400 dol. za tonę (ok. 1700 zł/t). Cena referencyjna Newcastle FOB (węgiel o kaloryczności 6000 kcal/kg) wzrosła z ok. 115 dol./t (ok. 489 zł/t) w lutym do 139 dol./t (ok. 591 zł/t) w czerwcu 2026 r., po czym w sierpniu nieznacznie się cofnęła – do ok. 131–136 dol./t (ok. 557–578 zł/t).
Węgiel indonezyjski o niższej kaloryczności (4200 kcal/kg) zdrożał jeszcze mocniej – z 45 dol./t (ok. 191 zł/t) na początku roku do 66 dol./t (ok. 281 zł/t) pod koniec sierpnia. Ceny węgla koksującego (Australia, FOB) sięgnęły w lipcu 245 dol./t (ok. 1042 zł/t) – o ok. 30 proc. powyżej poziomów z 2025 r.
Na wzrost cen złożyło się kilka czynników jednocześnie. Wyższe ceny gazu związane z konfliktem na Bliskim Wschodzie, niepewność regulacyjna i ograniczenia eksportowe w Indonezji, wypadek w chińskiej kopalni w Shanxi (szczególnie odczuwalny dla cen węgla koksującego), a także ogłoszenie siły wyższej przez kolumbijską kopalnię Cerrejón, kluczowego dostawcę węgla do Europy, po blokadach linii kolejowych.
IEA podkreśla przy tym, że reakcja rynku węgla na obecny konflikt na Bliskim Wschodzie była znacznie łagodniejsza niż w przypadku wybuchu wojny w Ukrainie w 2022 r. Zarówno ropa Brent, jak i gaz TTF zareagowały wówczas znacznie ostrzej niż notowania węgla, co sugeruje, że rynek postrzega obecne zawirowania jako bardziej ograniczone i krótkotrwałe niż tamten szok podażowy.
Patrycja Rapacka
patrycja.rapacka@gramwzielone.pl
© Materiał chroniony prawem autorskim. Wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu tylko za zgodą wydawcy E-Magazyny Sp. z o.o.