

Net-billing a VAT. Jak rozliczać energię z fotowoltaiki?
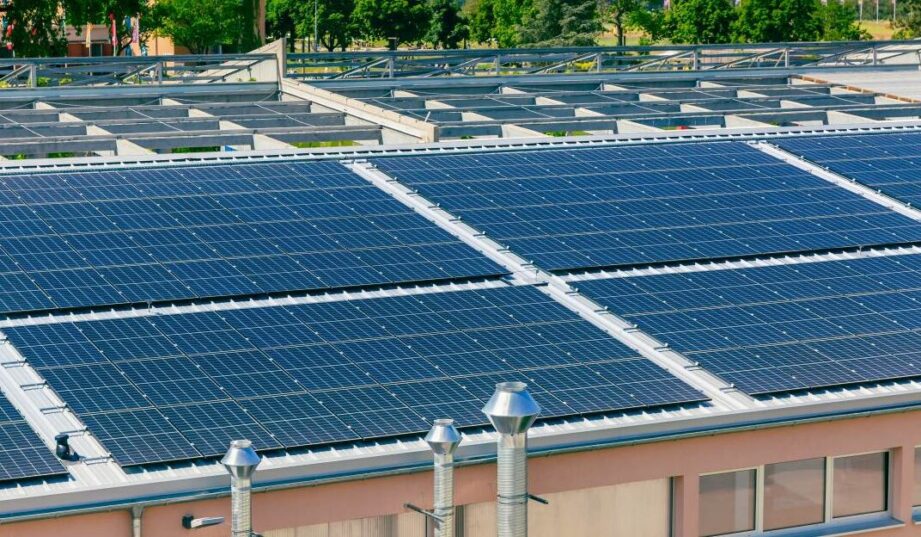
Prosument, który produkuje więcej energii, niż w danym momencie potrzebuje, może oddać jej nadwyżkę do sieci. W systemie net-billingu energia ta jest wyceniana, a jej wartość trafia na konto prosumenta jako depozyt, z którego później może on pokrywać część kosztów energii pobieranej z sieci. Właśnie sposób rozliczania takiej energii z fiskusem stał się przedmiotem najnowszej interpretacji Krajowej Informacji Skarbowej.
Dyrektor Krajowej Informacji Skarbowej (KIS) wydał nową interpretację dotyczącą rozliczania energii elektrycznej wprowadzonej do sieci przez prosumenta korzystającego z net-billingu. Sprawa dotyczyła gminy, która produkuje energię z instalacji fotowoltaicznych zamontowanych na budynkach użyteczności publicznej.
W interpretacji KIS potwierdził, że wprowadzanie nadwyżek energii do sieci w takim modelu stanowi odpłatną dostawę towarów podlegającą VAT. Wyjaśnił także, jak ustalać moment powstania obowiązku podatkowego oraz podstawę opodatkowania w systemie net-billingu.

Energia wprowadzona do sieci jest opodatkowana
Sprawa dotyczyła gminy będącej czynnym podatnikiem VAT, która zamontowała instalacje fotowoltaiczne na budynkach użyteczności publicznej. Wyprodukowany prąd jest zużywany na miejscu, natomiast nadwyżki trafiają do sieci.
Gmina rozlicza energię w systemie net-billingu. Oznacza to, że wartość energii wprowadzonej do sieci jest zapisywana na koncie prosumenta jako depozyt prosumencki, a zgromadzone środki mogą następnie pomniejszać należności za energię pobraną z sieci.
KIS uznał, że wprowadzenie energii do sieci jest odpłatną dostawą towarów i podlega opodatkowaniu VAT. Organ wskazał przy tym, że przepisy dotyczące VAT należy stosować niezależnie od tego, że ustawa o OZE określa wytwarzanie i wprowadzanie energii przez niektórych prosumentów jako działalność niebędącą działalnością gospodarczą na gruncie ustawy – Prawo przedsiębiorców.
W konsekwencji gmina, która wprowadza energię do sieci w opisanym modelu, występuje w tym zakresie jako podatnik VAT.
Depozyt prosumencki nie jest podstawą VAT
Najważniejsza część interpretacji dotyczy sposobu ustalenia podstawy opodatkowania. Gmina uważała, że podstawą VAT powinna być kwota, którą przedsiębiorstwo energetyczne faktycznie potrąca z depozytu prosumenckiego przy rozliczaniu rachunku za energię pobraną z sieci. KIS nie podzielił tego stanowiska.
Organ wskazał, że kwota należna prosumentowi za energię wprowadzoną do sieci wynika z zasad określonych w ustawie o OZE. Jest ona ustalana na podstawie ilości energii wprowadzonej do sieci oraz odpowiedniej rynkowej ceny energii.
Samo późniejsze skompensowanie tej należności z rachunkiem za energię pobraną z sieci nie zmienia wysokości wynagrodzenia należnego za wcześniej wprowadzoną energię. Jak wskazał KIS, wzajemne kompensowanie należności pozostaje bez wpływu na ustalenie podstawy opodatkowania.
Oznacza to, że dla celów VAT trzeba najpierw określić wartość energii dostarczonej do sieci zgodnie z zasadami net-billingu, a dopiero następnie ustalić podatek.
Ważny jest współczynnik 1,23
W interpretacji KIS odniósł się również do zmiany zasad rozliczania depozytu prosumenckiego, która obowiązuje od 1 lutego 2025 r. Zgodnie z obowiązującymi przepisami wartość depozytu dotycząca danego miesiąca jest zwiększana o współczynnik 1,23 i dopiero w kolejnym miesiącu przypisywana do konta prosumenta.
KIS uznał, że po tej zmianie wartość wynikająca z przemnożenia ilości wprowadzonej energii przez rynkową cenę energii, a następnie zwiększona o współczynnik 1,23, stanowi wartość brutto należną prosumentowi.


W konsekwencji podstawę opodatkowania stanowi wartość energii ustalona zgodnie z zasadami net-billingu, pomniejszona o zawarty w niej podatek VAT. Podatek należy więc wyliczać metodą „w stu”.
KIS zaznaczył przy tym, że sama rynkowa cena energii przed zastosowaniem współczynnika 1,23 nie jest jeszcze wartością brutto, od której należy wyliczać VAT metodą „w stu”. Dopiero wartość powiększona o ten współczynnik zawiera podatek VAT.
Obowiązek podatkowy trzeba rozliczać w okresach rozliczeniowych
Interpretacja odnosi się również do momentu powstania obowiązku podatkowego. W analizowanym przypadku umowy gminy z przedsiębiorstwem energetycznym przewidywały miesięczne albo dwumiesięczne okresy rozliczeniowe. KIS uznał, że dostawy energii wprowadzanej do sieci należy rozliczać odrębnie dla każdego z tych okresów.
W przypadku dostaw energii elektrycznej obowiązek podatkowy jest związany z wystawieniem faktury. Jeżeli faktura nie zostanie wystawiona albo zostanie wystawiona z opóźnieniem, zastosowanie mają terminy określone w przepisach o VAT.
Gmina będzie więc zobowiązana do dokumentowania sprzedaży energii elektrycznej na rzecz przedsiębiorstwa energetycznego fakturą, a termin jej wystawienia jest powiązany z terminem płatności za dostawę energii.
Co z energią wprowadzoną, ale niewykorzystaną?
Interpretacja rozstrzyga także istotną kwestię związaną z sytuacją, w której prosument w danym okresie pobiera z sieci więcej energii, niż wcześniej do niej wprowadził.
KIS wskazał, że taki bilans nie oznacza automatycznie braku podstawy opodatkowania. Jeżeli w wyniku godzinowego bilansowania prosument wprowadził do sieci nadwyżkę energii, dostawa tej energii może stanowić czynność podlegającą VAT, nawet jeśli w całym okresie rozliczeniowym ilość energii pobranej z sieci była większa od ilości energii wprowadzonej.
Znaczenie ma więc sposób ustalania ilości energii w poszczególnych okresach rozliczania niezbilansowania, a nie wyłącznie końcowe zestawienie całego okresu rozliczeniowego.
Interpretacja dotyczy konkretnego przypadku
Interpretacja indywidualna została wydana w sprawie konkretnej gminy i przedstawionego przez nią stanu faktycznego oraz zdarzenia przyszłego. KIS zastrzegł, że ochrona wynikająca z interpretacji jest związana ze zgodnością rzeczywistej sytuacji z opisem przedstawionym we wniosku.
Nie oznacza to więc, że każdy prosument może automatycznie zastosować wszystkie elementy tego rozstrzygnięcia bez analizy własnego sposobu rozliczania energii. Sama interpretacja pokazuje jednak, jak KIS interpretuje obecne zasady VAT w odniesieniu do net-billingu i depozytu prosumenckiego.
Katarzyna Poprawska-Borowiec
katarzyna.borowiec@gramwzielone.pl
© Materiał chroniony prawem autorskim. Wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu tylko za zgodą wydawcy E-Magazyny.pl Sp. z o.o.
 Obserwuj nas w Google News







Czyli jeżeli depozyt podlega opodatkowaniu to jego umorzenie (80 lub 70%) na korzyść spółek energetycznych jest kradzieżą!
Mam nadzieję że teraz państwo będzie konsekwentne i dobierze się do dupy spolką energetycznym które okradają prosumentow i czerpią z tego nieopodatkowany przychód