

OZE w naszym regionie rosną w siłę. Najtrudniejsze okazuje się odejście od węgla
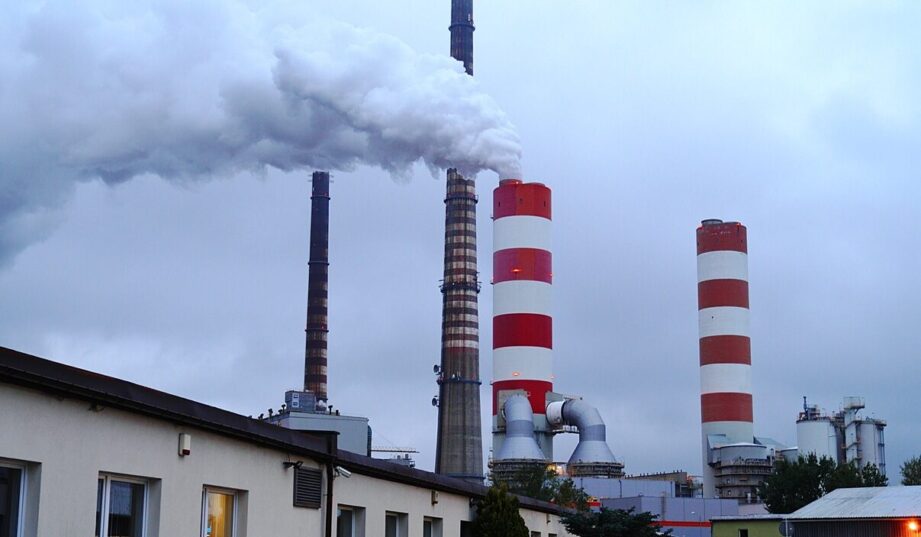
Według analityków BloombergNEF fotowoltaika w Europie Środkowej i Południowo-Wschodniej będzie się nadal dynamicznie rozwijać, a bateryjne magazyny energii przeżywają boom. Największym wyzwaniem pozostaje odejście od węgla, które okazuje się trudniejsze, niż zakładano.
Transformacja energetyczna napotyka liczne przeszkody. Pandemia COVID-19, a następnie konflikty zbrojne (inwazja Rosji na Ukrainę oraz wojna USA z Iranem) utrudniły realizację celów neutralności klimatycznej. Jak obecnie wygląda rozwój energetyki w Europie Środkowej i Południowo-Wschodniej i jakie perspektywy stoją przed sektorem? Odpowiedzi udzielają analitycy BloombergNEF w raporcie „Central and Southeast Europe Energy Market Outlook 2026”.
Inwestycje w sektorze elektroenergetycznym w regionie szybko rosną. Wśród źródeł „nowej generacji” prym wiedzie energetyka słoneczna. Ten trend się nie zmienia, jednak przychody z instalacji PV coraz bardziej zależą od tego, kiedy i gdzie wytwarzana jest energia elektryczna.

Spadające ceny uzyskiwane przez OZE na rynku, ograniczenia w dostępie do sieci oraz wyłączanie elektrowni węglowych sprawiają, że rośnie wartość elastyczności, którą zapewniają magazyny energii, sieci przesyłowe i nowe źródła popytu.
Dobry czas dla OZE
Mimo wyzwań analitycy prognozują, że do 2036 r. moc zainstalowana w fotowoltaice w regionie wzrośnie ponad dwukrotnie. Przybędzie 93 GW nowych mocy w porównaniu z końcem 2025 r. Liderami tego wzrostu mają być Polska, Rumunia i Bułgaria.
Wraz ze spadkiem cen uzyskiwanych na rynku rośnie znaczenie kontraktów różnicowych (CfD), umów PPA oraz łączenia instalacji OZE z magazynami energii. Inwestycje w odnawialne źródła, magazyny i sieci przyspiesza unijny Fundusz Modernizacyjny, finansowany z przychodów z systemu handlu uprawnieniami do emisji (EU ETS).
Energetyka wiatrowa z jednej strony uzupełnia profil wytwarzania coraz liczniejszych elektrowni PV. Z drugiej strony jej rozwój hamują wąskie gardła w procesie wydawania pozwoleń oraz ograniczone wsparcie w postaci kontraktów różnicowych. Według szacunków do 2036 r. moc zainstalowana w energetyce wiatrowej wzrośnie o 20 GW, czyli niemal się podwoi w stosunku do końca 2025 r. (21 GW).
Boom na magazyny energii
Sektor BESS przeżywa boom, któremu, jak wskazują analitycy, sprzyjają dotacje oraz duża zmienność cen energii. Rozpiętość cen energii w regionie należy do najwyższych w Europie. Przyczyniają się do tego ograniczona podaż energii wieczorem, mało elastyczna produkcja energii z węgla oraz rosnąca moc zainstalowana w fotowoltaice, która obniża ceny energii w środku dnia.
W ubiegłym roku średni dwugodzinowy spread na rynku dnia następnego (różnica między średnią ceną w dwóch najdroższych i dwóch najtańszych godzinach doby) wahał się na sześciu rynkach objętych raportem od 118 do 153 euro/MWh. W Rumunii wyniósł 151 euro/MWh. W 2026 r. spready wzrosły, na co wpłynęły m.in. wojna USA z Iranem i jej skutki dla cen surowców.
Wysokie rynkowe zyski magazynów nie muszą się jednak utrzymać wraz z ich upowszechnianiem. Skalę zjawiska pokazuje Bułgaria. Do lipca 2026 r. moc magazynów energii osiągnęła tam 4 GW, a projekty objęte dotacjami sięgają łącznie ok. 6-8 GW. Dla porównania szczytowe zapotrzebowanie na moc w tym kraju wyniosło w 2025 r. 7,4 GW. Rosnąca flota bułgarskich baterii już zmienia przepływy energii w szczycie w całym regionie.


Kluczową kwestią stał się dostęp do sieci. Analitycy zwracają uwagę, że operatorzy systemów przesyłowych zaostrzają zasady przyłączania i wprowadzają nowe wymogi, dotyczące m.in. kamieni milowych projektów, gwarancji, konkurencyjnej alokacji mocy przyłączeniowych czy elastycznych umów przyłączeniowych. Z jednej strony reformy mogą uwolnić moce przyłączeniowe blokowane przez projekty spekulacyjne. Z drugiej strony harmonogram przyłączeń pozostaje kluczowym ryzykiem dla nowych inwestycji.
Brakuje alternatywy dla węgla
Energetyka w regionie przez lata opierała się na węglu, który staje się coraz mniej opłacalny i cechuje się niską elastycznością. Jak jednak zauważają analitycy, zastąpienie jego stabilnych mocy jest trudne. W ubiegłym roku węgiel wciąż odpowiadał za 34 proc. produkcji energii elektrycznej w regionie. Obawy o bezpieczeństwo dostaw energii opóźniają część zamknięć elektrowni węglowych, ponieważ budowa mocy zastępczych nie nadąża.
Gaz nadal odgrywa istotną rolę w zapewnianiu wystarczalności systemu. Rozwój BESS w połączeniu z dużą mocą zainstalowaną w PV skraca jednak czas pracy elektrowni gazowych, przez co ich opłacalność coraz bardziej zależy od płatności z rynku mocy i innych zakontraktowanych przychodów.
Luki, która utrudnia odejście od węgla, nie wypełni w najbliższych latach energetyka jądrowa. Nowe elektrownie jądrowe w większości powstaną zbyt późno, by odegrać w tym procesie kluczową rolę.
Magazyny energii w Polsce
Polska wpisuje się w regionalny trend. Moc zainstalowana w fotowoltaice wynosi obecnie 28 GW, a w energetyce wiatrowej 11,7 GW. Coraz szybciej rozwijają się też bateryjne magazyny energii. Ich moc zainstalowana sięga 1,3 GW, a łączna pojemność 3 GWh.
W kraju powstają duże magazyny energii. Przykładem jest instalacja w Turośni Kościelnej, wybudowana przez Greenvolt, o mocy 200 MW i pojemności 800 MWh. Firma zrealizowała również bliźniaczy projekt w Nowej Wsi Ełckiej. 23 października 2026 r. oba magazyny zostały sprzedane spółce A&R Investment, podmiotowi inwestycyjnemu zarejestrowanemu na Malcie.
Więcej o rozwoju BESS w Polsce w artykule: „Magazyny energii coraz ważniejsze dla systemu. PSE ujawniły skalę ich rozwoju”.
Marcin Karwowski
marcin.karwowski@gramwzielone.pl
© Materiał chroniony prawem autorskim. Wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu tylko za zgodą wydawcy E-Magazyny Sp. z o.o.
 Obserwuj nas w Google News